


Legal oder illegal? Was legale Steuertricks ausmacht
Legale Steuertricks nutzen gesetzliche Spielräume, die unter gewissen Voraussetzungen genutzt werden können. Sie haben nichts mit dem Verschweigen von Einkünften und der damit einhergehenden Steuerhinterziehung zu tun. Steuerhinterziehung ist höchst strafbar und wird knallhart vom Finanzamt geahndet, weshalb die Spielräume nicht ausgereizt werden sollten, bis aus Gestaltung Täuschung wird.
Zwischen beidem liegt eine Grauzone, der sogenannte Gestaltungsmissbrauch (§ 42 AO). Das Finanzamt kann eine Gestaltung steuerlich ignorieren, wenn sie unangemessen ist und ausschließlich dazu dient, Steuern zu sparen.
Anerkannt sind dagegen Gestaltungen, bei denen tatsächlich etwas passiert. Wenn Sie zum Beispiel eine Aktie verkaufen, um Ihren Freibetrag auszuschöpfen oder Verluste zu verrechnen, und sie später zurückkaufen, ist das ein echtes Geschäft zum Marktpreis. Worauf Sie dabei achten sollten, erklären wir bei Trick 3 und 4.
Zudem ist ebenfalls nicht die Rede von Steuersparmodellen über Briefkastenfirmen im Ausland, Konten in Steueroasen oder komplexen Konstruktionen, die vor allem Berater:innen Provisionen bringen. Alle zehn Tricks in diesem Artikel kann jede:r Privatanleger:in in Deutschland legal nutzen, die meisten sogar ohne Steuerberater:in.
So werden Aktien und ETFs besteuert
Bevor Sie Steuern sparen können, lohnt sich ein kurzer Blick darauf, wie Aktien und ETFs in Deutschland überhaupt besteuert werden. Denn obwohl für beide derselbe Steuersatz gilt, zahlen ETF-Anleger:innen am Ende oft deutlich weniger.
Höhe von Abgeltungssteuer, Soli und Kirchensteuer
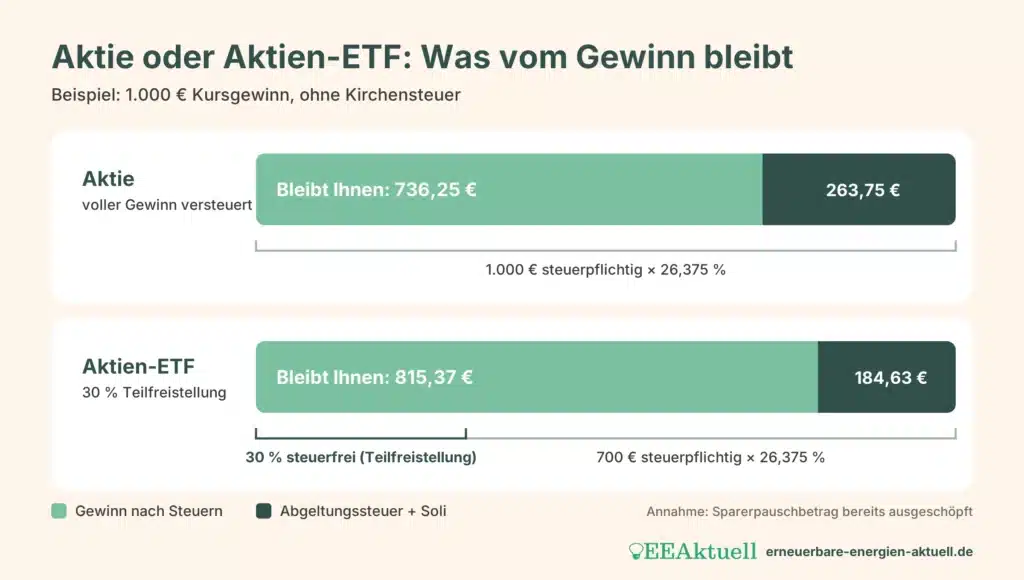
Bei der Abgeltungssteuer handelt es sich um die Steuer auf Kapitalerträge. Der Steuersatz von 25 % gilt sowohl bei Aktien als auch bei ETFs. Hinzu kommt der Solidaritätszuschlag von 5,5 % auf die Abgeltungssteuer sowie gegebenenfalls die Kirchensteuer von 8 % in Bayern und Baden-Württemberg oder 9 % in der restlichen Bundesrepublik. Maximal sind so 27,99 % zu versteuern. Ohne die Kirchensteuer beträgt der Steuersatz 26,375 %.
Teilfreistellung in Bezug auf Aktien und ETFs
Bei Aktien wird der volle Gewinn versteuert. Bei Aktien-ETFs gilt dagegen die sogenannte Teilfreistellung. Dabei bleiben 30 % der Erträge steuerfrei, sofern der ETF zu mehr als 50 % in Aktien investiert. Bei Mischfonds sind es 15 %. Damit gleicht der Gesetzgeber aus, dass Fonds teilweise schon auf Fondsebene Steuern zahlen. Ohne Kirchensteuer sinkt die effektive Steuerlast bei Aktien-ETFs so auf 18,46 %. Die Teilfreistellung müssen Sie nicht beantragen, denn Ihr Broker berücksichtigt sie automatisch.
Wann Steuern anfallen
ETF- und Aktien Steuern fallen in der Regel nur dann an, wenn Gewinne durch einen Verkauf von Wertpapieren realisiert oder Dividenden ausgeschüttet werden. Solange Sie Ihre Aktien oder ETFs nur halten, bleibt der Kursgewinn steuerfrei im Depot. Eine Ausnahme bildet die Vorabpauschale, die bei thesaurierenden ETFs zum Tragen kommt.
Sie sorgt dafür, dass auch ETFs ohne Ausschüttung jedes Jahr einen Mindestertrag versteuern. Berechnet wird sie aus dem Wert des ETFs zu Jahresbeginn, dem Basiszins (für 2026: 3,20 %) und einem Faktor von 70 %. Sie ist auf die tatsächliche Wertsteigerung im Jahr begrenzt und fällt bei Kursverlusten nicht an. Die Steuer bucht Ihr Broker Anfang des Folgejahres ab. Beim späteren Verkauf wird sie angerechnet, sodass Sie nicht doppelt zahlen.
Steuern sparen bei der Geldanlage
Nun fragen Sie sich sicherlich, wie Sie ETF Steuern sparen können, ohne später einen unerwarteten Brief vom Finanzamt zu erhalten. Die folgenden setzen direkt bei Ihrem Depot an und lassen sich größtenteils mit wenigen Klicks umsetzen.
Trick 1: Sparerpauschbetrag per Freistellungsauftrag nutzen
Einer der vermutlich einfachsten und effektivsten Tricks, um Steuern sparen zu können, ist der Sparerpauschbetrag per Freistellungsauftrag im Broker. Dieser beträgt 1.000 € pro Jahr, beziehungsweise 2.000 € bei Zusammenveranlagung bei Ehepaaren.
Der Freistellungsauftrag lässt sich dabei einfach im Online Depot selbst einreichen. Dieser Pauschbetrag sorgt dafür, dass die ersten 1.000 € Kapitalerträge pro Jahr absolut steuerfrei sind. Gerade ETF-Einsteiger:innen kommen oft nicht über diese Schwelle hinaus, weshalb keinerlei Steuern anfallen.

Ich nutze den Broker Finanzen invest. Dort lässt sich der Freistellungsauftrag einfach einrichten, indem Sie sich in Ihr Konto einloggen, in den Einstellungen zu „Steuern“ navigieren und dort den Freistellungsauftrag mit weniger Klicks und Ihrer Steuer-ID einrichten.
Trick 2: Steuerstundung mit thesaurierenden ETFs
Ausschüttende ETFs zahlen Erträge regelmäßig aus, und genau dann werden Steuern fällig. Thesaurierende ETFs legen die Erträge dagegen automatisch wieder an. Abgesehen von der Vorabpauschale zahlen Sie die Steuern erst, wenn Sie Ihre Anteile verkaufen. Das Geld, das sonst schon heute an das Finanzamt gegangen wäre, bleibt investiert und wächst über Jahre durch den Zinseszinseffekt weiter.
Die Steuerstundung lässt sich gut mit Trick 1 kombinieren. Setzen Sie zunächst auf ausschüttende ETFs, bis deren Ausschüttungen Ihren Sparerpauschbetrag füllen. Investieren Sie alles darüber hinaus in thesaurierende ETFs. So verfällt kein Freibetrag, und der Rest Ihres Vermögens profitiert vom Stundungseffekt.
Trick 3: Freibetrag jedes Jahr ernten
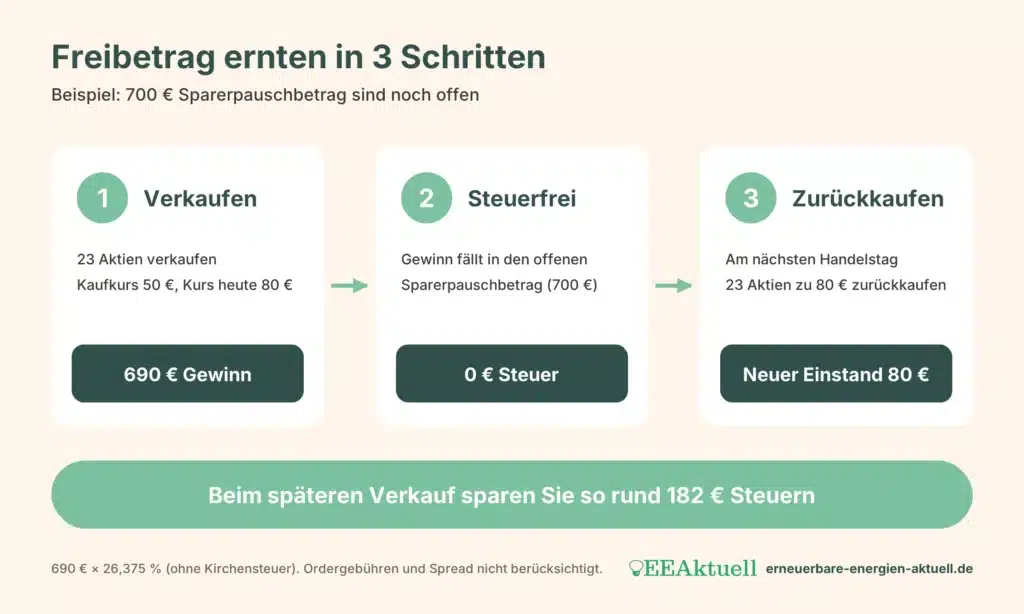
Haben Sie zum Ende des Jahres noch einen offenen Freibetrag, können Sie Aktien und ETFs verkaufen und zurückkaufen. Beachten Sie, dass Ihre realisierten Gewinne den Freibetrag nicht überschreiten. So schöpfen Sie den Sparerpauschbetrag bis zur vollen Höhe aus und kaufen die Aktien zu einem höheren Preis zurück. Somit fallen in Zukunft weniger Steuern auf realisierte Gewinne an, da Ihr Gewinn so wieder zurückgesetzt wird.
Kaufen Sie die Aktien regulär über die Börse zum aktuellen Kurs zurück, am besten erst am nächsten Handelstag. So handelt es sich um ein echtes Geschäft und nicht um eine reine Steuergestaltung. Behalten Sie außerdem Ordergebühren und Spread im Blick, damit der Trick am Ende nicht mehr kostet, als er bringt. Bei Aktien-ETFs gilt die Teilfreistellung, daher dürfen Sie hier sogar rund 1.430 € Gewinn realisieren, um 1.000 € Freibetrag auszuschöpfen.
Trick 4: Verluste gezielt verrechnen
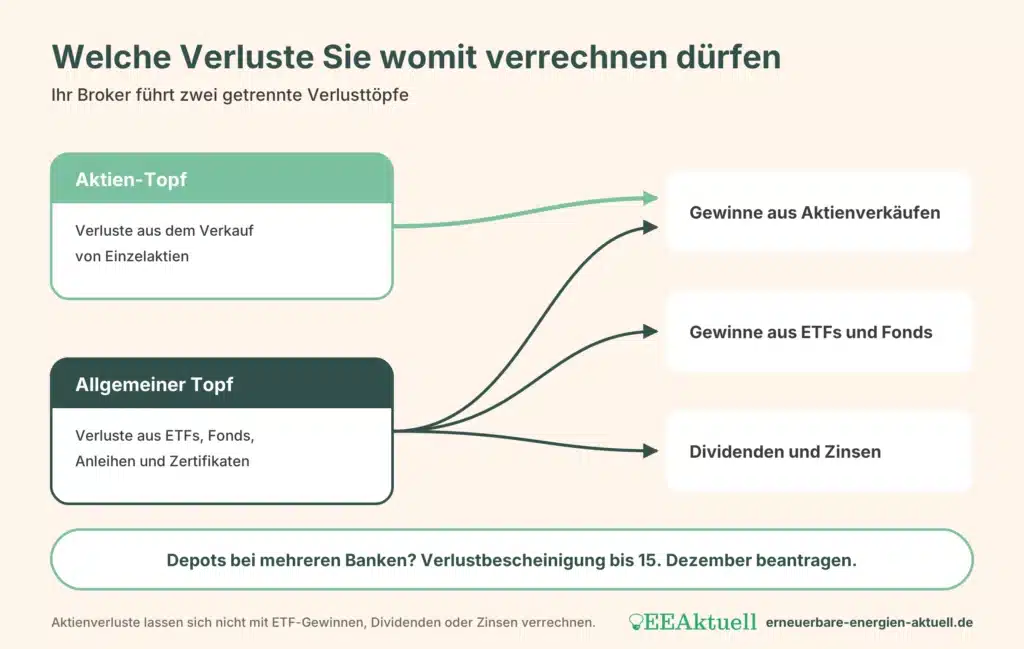
Verluste sind ärgerlich, aber steuerlich wertvoll. Realisieren Sie Verluste, verrechnet Ihr Broker sie automatisch mit Ihren Gewinnen und erstattet bereits gezahlte Steuern. Dafür führt er zwei getrennte Verlusttöpfe. Verluste aus Aktienverkäufen landen im Aktien-Topf und lassen sich nur mit Gewinnen aus Aktienverkäufen verrechnen. Verluste aus Anleihen, ETFs oder Fonds landen im allgemeinen Topf und lassen sich mit allen Kapitalerträgen verrechnen, also auch mit Dividenden, Zinsen und Aktiengewinnen.
Beispiel – Aktien mit Verlust verkaufen:
Sie haben 2026 mit Aktie A 2.000 € Gewinn realisiert und dafür bereits Steuern gezahlt. Aktie B liegt mit 1.500 € im Minus. Sie verkaufen Aktie B, der Verlust wird mit dem Gewinn aus Aktie A verrechnet. Nur noch 500 € sind steuerpflichtig.
Ihr Broker erstattet Ihnen 1.500 € × 26,375 % = 395,63 €.
Haben Sie Depots bei mehreren Banken, verrechnen diese untereinander nicht automatisch. Beantragen Sie in diesem Fall bis zum 15. Dezember eine Verlustbescheinigung bei der Bank mit dem Verlust. Die Verrechnung erfolgt dann über Ihre Steuererklärung. Ohne Bescheinigung wird der Verlust nur bei derselben Bank ins nächste Jahr vorgetragen.
Trick 5: Günstigerprüfung und NV-Bescheinigung
In Jahren mit niedrigem Einkommen, etwa im Studium, in der Elternzeit, während eines Sabbaticals oder in der Rente, kann Ihr persönlicher Steuersatz unter 25 % liegen. Dann lohnt sich die Günstigerprüfung in der Anlage KAP Ihrer Steuererklärung. Das Finanzamt besteuert Ihre Kapitalerträge dann mit Ihrem niedrigeren persönlichen Steuersatz und erstattet Ihnen die Differenz. Zu Ihrem Nachteil kann die Prüfung nicht ausfallen.
Liegt Ihr gesamtes Einkommen dauerhaft unter dem Grundfreibetrag von 12.348 € (2026), können Sie beim Finanzamt eine Nichtveranlagungsbescheinigung (NV-Bescheinigung) beantragen. Legen Sie diese Ihrem Broker vor, führt er gar keine Abgeltungssteuer mehr ab, auch nicht über den Sparerpauschbetrag hinaus.
Steuern sparen bei der Altersvorsorge
Die Altersvorsorge ist ein großes Thema. Immer mehr junge Menschen glauben nicht mehr daran, dass die gesetzliche Rente zum Renteneintritt reichen wird, wie eine aktuelle forsa-Umfrage zeigt. Aus diesem Grund wird die private Vorsorge immer wichtiger. Das neue Altersvorsorgedepot bietet hier einen interessanten Ansatz.
Trick 6: Das Altersvorsorgedepot ab 2027
Mit dem neuen Altersvorsorgedepot wird Anleger:innen ermöglicht, die Altersvorsorge in die eigene Hand zu nehmen. Neben der staatlichen Förderung liegt der große Vorteil in der Steuer. Während der Ansparphase werden Zinsen, Dividenden und Kursgewinne nicht besteuert, solange das Geld im Vertrag bleibt. Versteuert wird erst die spätere Auszahlung, und zwar vollständig und mit dem persönlichen Steuersatz, der dann gilt. Da dieser im Ruhestand bei vielen niedriger liegt als im Berufsleben, sparen Sie unterm Strich oft Steuern.
Hinweis: Die Auszahlung beginnt frühestens ab dem 65. und spätestens ab dem 70. Lebensjahr. Zahlen Sie das Geld früher aus, müssen Förderung und Steuern nachträglich zurückgezahlt werden.
Die Förderung richtet sich nach Ihrem eigenen Beitrag. Auf die ersten 360 € im Jahr gibt es 50 % Grundzulage, auf weitere Beiträge bis 1.800 € noch 25 %. So sind höchstens 540 € Grundzulage pro Jahr möglich. Hinzu kommt eine Kinderzulage, die einen eigenen Beitrag von bis zu 300 € vollständig aufstockt, also maximal 300 € pro Kind und Jahr, solange für das Kind ein Anspruch auf Kindergeld besteht.
Wenn Sie zu Beginn des Beitragsjahres jünger als 25 sind, erhalten Sie zusätzlich einmalig einen Berufseinsteigerbonus von 200 €.
Neu ab 2027
Das Altersvorsorgedepot im Überblick
Förderung, Steuern und für wen es sich lohnt.
Steuern sparen mit Immobilien, Gold und Krypto
Nicht nur bei Aktien und ETFs lassen sich Steuern sparen, sondern auch bei Investitionsgütern wie Immobilien, Gold und auch Kryptowährungen. Das Zauberwort „Spekulationsfrist“ lässt die Steuerlast reduzieren. Jedoch gelten unterschiedliche Fristen für verschiedene Güter.
Trick 7: Spekulationsfristen nutzen
Die Spekulationsfrist beschreibt den Zeitraum zwischen Kauf und Verkauf, in dem ein Gewinn als privates Veräußerungsgeschäft steuerpflichtig ist. Sobald diese Frist verstrichen ist, lassen sich die Güter steuerfrei verkaufen. Bei Immobilien gibt es eine Spekulationsfrist von zehn Jahren. Bei Gold und Kryptowährungen beträgt diese Frist sogar nur ein Jahr.
Verkaufen Sie innerhalb der Frist, wird der Gewinn mit Ihrem persönlichen Einkommensteuersatz versteuert und nicht mit der pauschalen Abgeltungssteuer. Etwas Spielraum gibt es trotzdem. Seit 2024 bleiben Gewinne aus privaten Veräußerungsgeschäften steuerfrei, solange sie im Jahr unter 1.000 € liegen.
Steuertricks für Familien
Auch innerhalb der Familie gibt es einige Steuertricks, mit denen Sie beim Vermögensaufbau viel Geld sparen können. Denn jedes Familienmitglied hat eigene Freibeträge, die Sie gezielt nutzen können. Das gilt sowohl für Kapitalerträge Ihrer Kinder als auch für die Übertragung von Vermögen an die nächste Generation.
Trick 8: Junior-Depot und Freibeträge der Kinder
Kinder gelten steuerlich als eigenständige Personen und haben dieselben Freibeträge wie Erwachsene. Legen Sie ein Junior-Depot auf den Namen Ihres Kindes an, profitiert es vom Grundfreibetrag von 12.348 € (2026) und zusätzlich vom Sparerpauschbetrag von 1.000 €. Hat Ihr Kind keine weiteren Einkünfte, bleiben so gut 13.000 € Kapitalerträge im Jahr steuerfrei.
Bevor Sie ein Junior-Depot eröffnen und Geld für Kinder anlegen, sollten Sie allerdings drei Punkte bedenken.
- Das Geld gehört dem Kind: Es handelt sich um eine Schenkung, die Sie nicht zurückholen können. Spätestens mit 18 Jahren darf Ihr Kind frei über das Depot verfügen.
- Familienversicherung: Überschreiten die Kapitalerträge nach Abzug des Sparerpauschbetrags die Einkommensgrenze, fällt Ihr Kind aus der kostenlosen Familienversicherung der gesetzlichen Krankenkasse.
- BAföG: Das Depotvermögen zählt später als Vermögen des Kindes und kann den BAföG-Anspruch mindern.
Zusätzlich zum Junior-Depot ist auch die Frühstartrente geplant, bei der der Staat monatlich 10 € für Kinder zwischen sechs und 18 Jahren in ein Depot einzahlt.
Vermögen für Ihre Kinder
Junior-Depots im Vergleich
Anbieter, Kosten und worauf Sie achten sollten.
Trick 9: Alle 10 Jahre schenken statt vererben
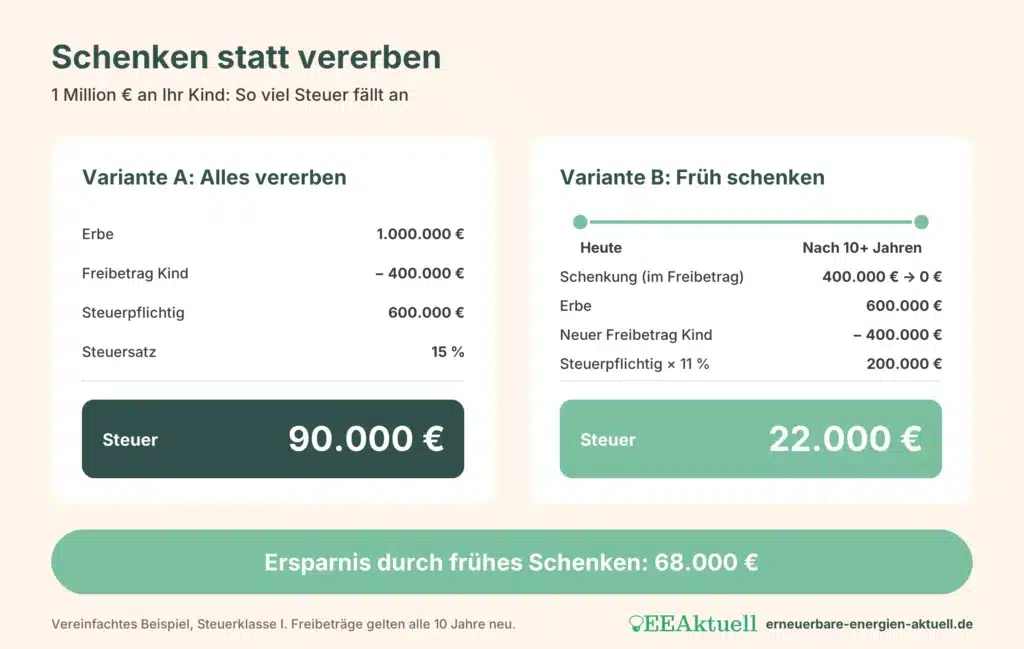
Vermögen kann nicht einfach unbegrenzt an Familienmitglieder weitergegeben oder vererbt werden, ohne dass Steuern anfallen. Glücklicherweise sind die Freibeträge sehr hoch und alle 10 Jahre erneut verwendbar. Um die Erbschaftssteuer zu sparen, kann das Vermögen also „mit warmer Hand“ weitergegeben werden. Für Ehepaare liegt der Freibetrag bei 500.000 €, für Kinder bei 400.000 € und für Enkel bei 200.000 €. Das folgende Rechenbeispiel soll den Unterschied verdeutlichen:
Steuern sparen bei der Entnahme
Wie zuvor erwähnt, fallen ETF Steuern bei der Realisierung der Gewinne, also dem Verkauf der Anteile an. Doch auch bei der ETF-Entnahme gibt es Steuertipps, die die Steuerlast senken können. Dafür ist es wichtig zu verstehen, dass die ältesten Anteile zuerst verkauft werden. Das nennt sich das FIFO-Prinzip (First in, first out). Die ältesten Anteile sind in der Regel die günstigen Anteile, die am meisten Gewinn verursacht haben und somit auch stärker besteuert werden.
Trick 10: FIFO-Prinzip umgehen
Das FIFO-Prinzip gilt immer pro ETF und pro Depot. Besparen Sie jahrzehntelang nur einen ETF in einem Depot, verkauft Ihr Broker bei jeder Entnahme zwangsläufig die ältesten Anteile mit dem höchsten Gewinn. Mit zwei einfachen Kniffen bestimmen Sie selbst, welche Anteile Sie zuerst verkaufen. Ganz vermeiden lässt sich die Steuer dadurch nicht, aber Sie zahlen sie später und können Ihren Sparerpauschbetrag jedes Jahr gezielter ausschöpfen.
- Alle zehn Jahre einen neuen ETF besparen: Das FIFO-Prinzip gilt immer nur innerhalb eines ETFs. Besparen Sie jahrzehntelang denselben ETF, verkauft Ihr Broker bei jeder Entnahme zwangsläufig die ältesten Anteile, also die mit dem höchsten Gewinn und der höchsten Steuerlast. Wechseln Sie Ihren Sparplan dagegen etwa alle zehn Jahre auf einen anderen ETF, der denselben oder einen sehr ähnlichen Index abbildet, haben Sie in der Entnahmephase die Wahl. Sie verkaufen zuerst den jüngsten ETF, dessen Anteile zu höheren Kursen gekauft wurden und daher weniger Gewinn enthalten. Die alten Anteile mit den hohen Gewinnen verkaufen Sie erst zum Schluss.
- Anteile in ein Zweitdepot übertragen: Auch beim Depotübertrag greift das FIFO-Prinzip, es wandern also die ältesten Anteile. Übertragen Sie zum Beispiel die Hälfte Ihrer Anteile in ein zweites Depot, liegen im ursprünglichen Depot nur noch die jüngeren Anteile, die Sie zuerst verkaufen können. Ein Übertrag auf ein eigenes Depot ist steuerneutral.
Ganz verschwinden die Steuern dadurch nicht, denn irgendwann verkaufen Sie auch die alten Anteile. Der Vorteil liegt in der Stundung. Das Geld, das Sie heute nicht ans Finanzamt zahlen, bleibt investiert und arbeitet weiter für Sie.