ETF-Entnahmeplan: Ratgeber für Ihren ETF Auszahlungsplan inkl. Entnahmeplanrechner

Geprüft von
Jessica Dzikonski
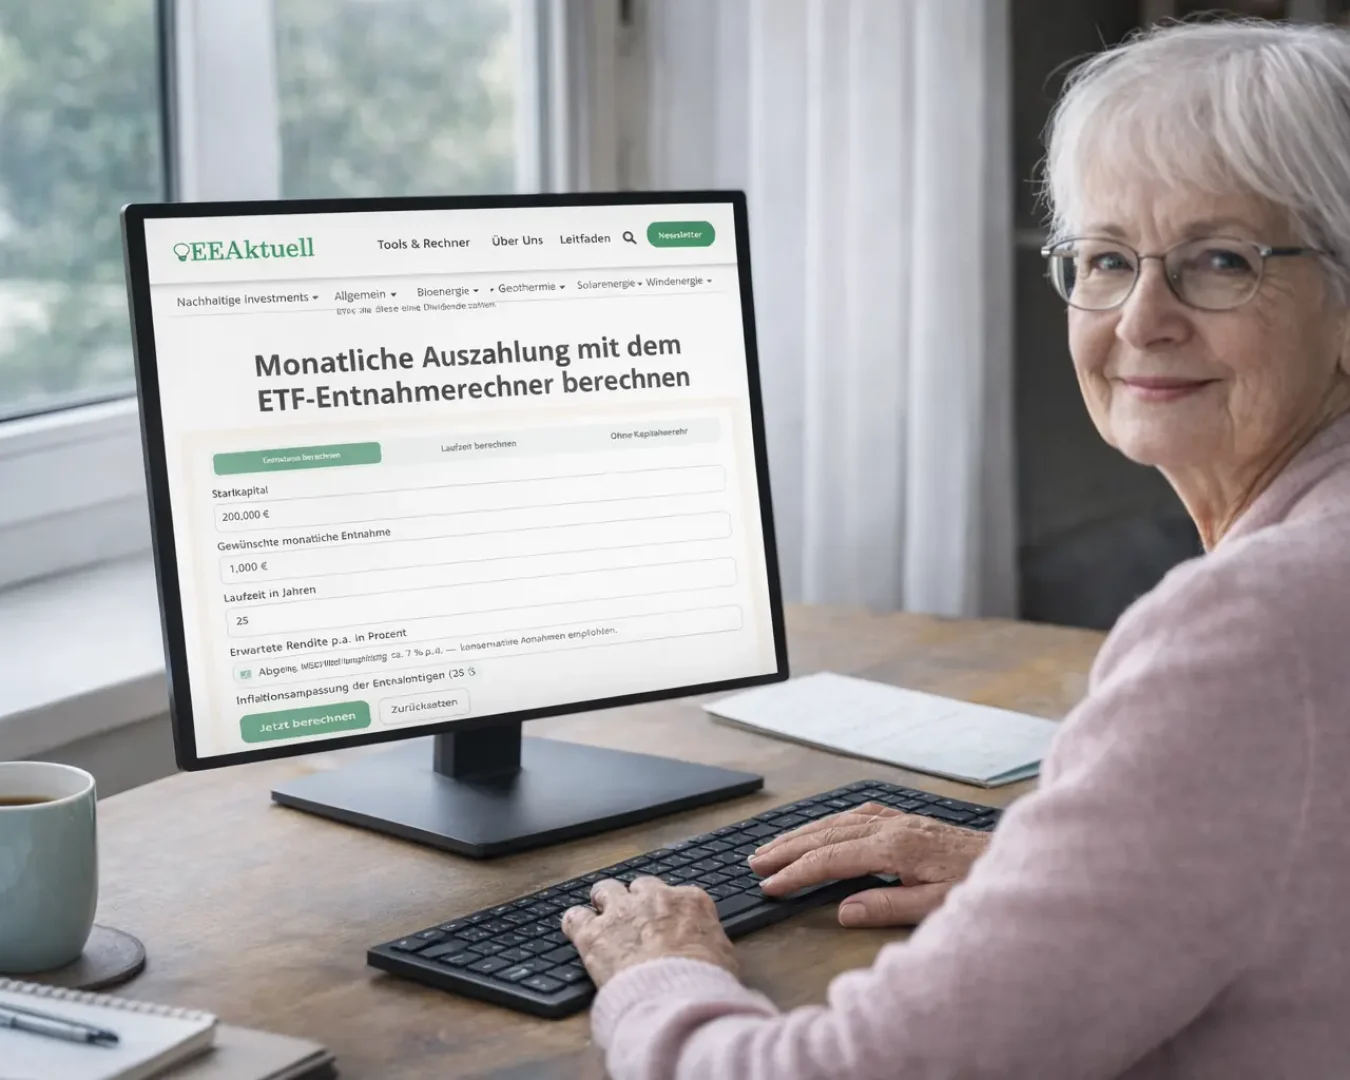
Eine ältere Frau mit Brille lächelt in die Kamera, während sie einen Desktop-Computer benutzt. Der Bildschirm zeigt einen ETF-Entnahmeplan-Rechner auf einer deutschen Website. Sie sitzt an einem Holzschreibtisch an einem Fenster.
Die Idee hinter einem ETF-Entnahmeplan ist die, dass Sie das Geld aus Ihrem Depot monatlich entnehmen. Ein durchdachter Auszahlplan ist besonders wichtig, um den eigenen Lebensstandard zu sichern, ohne das Kapital zu schnell aufzubrauchen.  Erfahren Sie hier, welche unterschiedlichen Ansätze verfolgt werden können, welche steuerlichen Aspekte beachtet werden sollten, welche Risiken es gibt und wie Sie diese umgehen. Nutzen Sie unseren Auszahlungsrechner und erstellen Sie verschiedene Entnahmepläne, um die optimale Strategie für Sie zu finden. 
Abbildung einer Glühbirne, in der grüne Blätter wachsen, die umweltfreundliche Ideen oder nachhaltige Energie symbolisieren.

Das Wichtigste in Kürze

  • Entnahmepläne sind individuell: Es gibt kein allgemeines Rezept für die Ausgestaltung der ETF Entnahmen. Die optimale Rate richtet sich nach dem Depot-Wert, der Höhe sowie der Dauer der Auszahlungen.
  • Mit oder ohne Kapitalverzehr: Beim Entnahmeplan mit Kapitalverzehr wird das Depot schrittweise aufgelöst, beim Plan ohne Kapitalverzehr werden nur die erwirtschafteten Erträge entnommen und das Grundkapital bleibt erhalten.
  • Drei bewährte Strategien: Feste Entnahme, prozentuale Entnahme (z.B. 4-%-Regel) und dynamische Entnahme bieten je nach Lebenssituation unterschiedliche Vor- und Nachteile.
Ein hellhäutiges Hand-Emoji, bei dem der Zeigefinger nach rechts zeigt.

Direkt aktiv werden

  • Direkt den eigenen ETF-Entnahmeplan erstellen? ➔ hier geht es zum ETF-Entnahmerechner
  • Finden Sie die besten Fonds in unserem ETF-Vergleich
  • Sie denken über einen Depot-Wechsel nach? ➔ Die besten Broker finden Sie in unserem Depot-Vergleich
Inhaltsverzeichnis

Was ist ein ETF-Entnahmeplan?

Als Investor:in wollen Sie eines Tages von Ihren Investitionen profitieren und der ETF-Auszahlungsplan hilft Ihnen dabei, Ihre Geldanlage bewusst zu nutzen. Hier handelt es sich um das Gegenteil eines ETF-Sparplans, denn der Entnahmeplan gibt vor, wie Sie Ihr Investment entsparen. Sie zahlen also regelmäßig Geld auf Ihr Verrechnungskonto aus, welches durch den Verkauf von ETFs frei wird. Das Investment wird somit nicht in Gänze ausgezahlt, sondern in kleinen monatlichen Zahlungen. 

Ein ETF-Entnahmeplan kann in verschiedenen Situationen Sinn ergeben. Die monatliche Auszahlung kann dazu genutzt werden, die Rente auszubessern, eine Rentenlücke zu füllen oder auch als Zusatzeinkommen dienen. 

Um einen ETF-Auszahlplan erstellen zu können, gilt es, den Entnahmezeitraum sowie den Entnahmebetrag festzulegen. Dabei sollten Sie realistisch einschätzen, wie lange Sie Auszahlungen benötigen und wie viel Sie monatlich zum Leben brauchen. Je genauer diese Angaben sind, desto zuverlässiger lässt sich der Entnahmeplan auf Ihre persönliche Situation abstimmen.

Unterschied zwischen ETF-Auszahlungsplan mit oder ohne Kapitalverzehr

Es gibt zwei unterschiedliche Ansätze, wie mit einem Entnahmeplan der eigenen Investitionen umgegangen werden kann. Auf der einen Seite gibt es den ETF-Entnahmeplan mit Kapitalverzehr, bei dem das Kapital schrittweise aufgelöst wird. Dieser Plan eignet sich dann, wenn es eine planbare Laufzeit gibt. Auf der anderen Seite gibt es den ETF-Entnahmeplan ohne Kapitalverzehr, welcher darauf abzielt, nur Erträge und Dividenden auszuzahlen. So bleibt das Vermögen enthalten. 

Welche Variante sich für wen eignet, hängt von der eigenen Planung, den finanziellen Rahmenbedingungen und den persönlichen Wünschen ab. Eine Gegenüberstellung der Vor- und Nachteile kann hier durchaus hilfreich sein. 

VarianteVorteileNachteileGeeignet für
ETF-Entnahmeplan mit KapitalverzehrHöhere monatliche Auszahlungen möglich & klare Planbarkeit über einen festen ZeitraumKapital wird aufgebraucht, kein Vermögen zum Vererben & Risiko bei langer LebensdauerPersonen mit planbarem Zeithorizont, z.B. zur Rentenaufbesserung bis zum Lebensende
ETF-Entnahmeplan ohne KapitalverzehrVermögen bleibt erhalten, vererbbar & geringeres Risiko, das Kapital zu überlebenGeringere monatliche Auszahlungen & erfordert größeres StartkapitalPersonen, die Vermögen weitergeben möchten oder auf Sicherheit setzen

Auch die Wahl der ETFs spielt hier eine wichtige Rolle. Die Frage, die Sie sich stellen müssen, ist, ob Sie in einen thesaurierenden oder einen ausschüttenden ETF investieren sollen. Bevorzugen Sie die ETF-Entnahme ohne Kapitalverzehr, sind ausschüttende ETFs die bessere Wahl, da diese eine Dividende zahlen.

Monatliche Auszahlung mit dem ETF-Entnahmerechner berechnen

ETF-Entnahmeplan-Rechner

Orientierung: MSCI World langfristig ca. 7 % p. a. Wir empfehlen konservative Annahmen.
0 = keine Anpassung. Empfehlung: 2 % für den Erhalt der realen Kaufkraft.

ETF-Entnahmeplan in der Praxis: So rechnen unsere Nutzer:innen

Wie viel Startkapital bringen Anleger:innen für ihren Entnahmeplan mit, welche Rendite setzen sie an und wie oft lassen sie Inflation oder Steuer weg? Dafür werten wir alle Berechnungen aus unserem ETF-Entnahmeplan-Rechner anonym aus. Die Zahlen aktualisieren sich laufend mit jeder neuen Berechnung. In den Tabs finden Sie Startkapital, Inflations- und Renditeannahmen, Steuer und Auszahlungsdauer im Vergleich. Die Entnahmequote gibt an, welcher Anteil des Startkapitals im ersten Jahr ausgezahlt wird.

Auswertung der Daten
So planen Nutzer:innen ihren ETF-Entnahmeplan
Anonymisierte Auswertung aus 821 Berechnungen unseres ETF-Entnahmeplan-Rechners. Stand: Oktober 2026.
Median Startkapital
500.000 €
Median Monatsrate*
2.231 € / Monat
Median Entnahmequote*
5,0 % p. a.
Ohne Inflation gerechnet
27,0 %

Was berechnen Nutzer:innen mit dem Entnahmeplan-Rechner? Die rechten Spalten nennen das typische Startkapital und das typische Ergebnis des jeweiligen Modus.

BerechnungBerechnungenAnteilStartkapitalMedianErgebnisMedian laut Rechner
Monatliche Entnahme berechnenHäufigste Wahl551
67,1 %
500.000 €2.231 € / Monat
Kapitalerhalt (nur Erträge entnehmen)192
23,4 %
350.000 €1.239 € / Monat
Reichweite des Kapitals berechnen78
9,5 %
440.000 €32,2 Jahre

Wie viel entnehmen Nutzer:innen pro Monat, je nachdem mit welchem Depotwert sie starten? Die Tabelle nennt zusätzlich die Entnahmequote laut Rechner.

Monatliche Entnahme nach Startkapital
Median der Entnahme im ersten Jahr, Modus „Monatliche Entnahme berechnen“
0 2.000 4.000 6.000 8.000 unter 100 Tsd. € 349 € 100–250 Tsd. € 752 € 250–500 Tsd. € 1.648 € 0,5–1 Mio. € 2.444 € 1–2 Mio. € 6.342 € über 2 Mio. € zu wenige Daten Monatliche Entnahme im ersten Jahr (Median, €)
Quelle: EEAktuell, 551 Berechnungen im Modus „Monatliche Entnahme berechnen“ · Stand: Oktober 2026
StartkapitalBerechnungenAnteilMonatsrate*MedianEntnahme­quote*Median, p. a.
Unter 100.000 €41
5,0 %
349 €6,4 %
100.000–249.999 €160
19,5 %
752 €6,1 %
250.000–499.999 €189
23,0 %
1.648 €5,7 %
500.000–999.999 €205
25,0 %
2.444 €4,6 %
1–2 Mio. €Häufigste Wahl209
25,5 %
6.342 €4,6 %
Über 2 Mio. €17
2,1 %
zu wenige Datenzu wenige Daten

Mit welcher jährlichen Inflation rechnen Nutzer:innen? Die Tabelle nennt zusätzlich das typische Startkapital und die Entnahmequote in der jeweiligen Gruppe.

Inflationsannahme der Berechnungen
Anteil der Berechnungen nach Inflationsannahme
27,0 % ohne Inflation 0 % (ohne Inflation) 27,0 % Über 0 bis unter 2 % 1,3 % 2 % 59,1 % Über 2 % 12,6 %
Quelle: EEAktuell, 629 Berechnungen, in denen die Inflation das Ergebnis beeinflusst · Stand: Oktober 2026
Inflations­annahmeBerechnungenAnteilStartkapitalMedianEntnahme­quote*Median, p. a.
0 % (ohne Inflation)170
27,0 %
300.000 €6,4 %
Über 0 bis unter 2 %8
1,3 %
zu wenige Datenzu wenige Daten
2 %Häufigste Wahl372
59,1 %
600.000 €4,9 %
Über 2 %79
12,6 %
590.000 €4,5 %

Mit welcher jährlichen Rendite rechnen Nutzer:innen? Die rechten Spalten nennen das typische Startkapital und die Entnahmequote in der jeweiligen Gruppe.

Rendite-AnnahmeBerechnungenAnteilStartkapitalMedianEntnahme­quote*Median, p. a.
Bis 4 %106
12,9 %
500.000 €4,4 %
Über 4 bis 5 %Häufigste Wahl429
52,3 %
450.000 €4,9 %
Über 5 bis 6 %87
10,6 %
550.000 €5,3 %
Über 6 bis 7 %157
19,1 %
606.800 €5,5 %
Über 7 %42
5,1 %
400.000 €7,4 %

Wie viele Nutzer:innen berücksichtigen die Steuer auf Erträge? Die rechten Spalten nennen das typische Startkapital und die Entnahmequote in der jeweiligen Gruppe.

SteuerBerechnungenAnteilStartkapitalMedianEntnahme­quote*Median, p. a.
Steuer berücksichtigtHäufigste Wahl670
81,6 %
500.000 €4,9 %
Ohne Steuer151
18,4 %
340.000 €6,4 %

Über wie viele Jahre soll das Depot ausgezahlt werden? Die rechten Spalten nennen das typische Startkapital und die Entnahmequote in der jeweiligen Gruppe.

AuszahlungsdauerBerechnungenAnteilStartkapitalMedianEntnahme­quote*Median, p. a.
Bis 20 Jahre103
13,9 %
200.000 €7,6 %
21–25 JahreHäufigste Wahl257
34,6 %
340.000 €5,5 %
26–30 Jahre250
33,6 %
800.000 €4,6 %
31–40 Jahre105
14,1 %
585.000 €4,5 %
Über 40 Jahre28
3,8 %
600.000 €4,3 %
* Monatsrate und Entnahmequote stammen aus den 551 Berechnungen im Modus „Monatliche Entnahme berechnen“. Die Entnahmequote ist die Entnahme im ersten Jahr in Prozent des Startkapitals. Bei der Inflation zählen nur die Modi, in denen sie das Ergebnis beeinflusst.
Methodik: Mehrfach abgeschickte Berechnungen mit identischen Eingaben innerhalb von 10 Minuten zählen einmal. Unvollständige Einträge und offensichtliche Fehleingaben (über 10 % Inflation, über 15 % Rendite, über 60 Jahre Laufzeit) fließen nicht ein. Medianwerte erscheinen erst ab 10 Berechnungen pro Gruppe. Die Gruppen unterscheiden sich auch in anderen Eingaben, etwa im Startkapital. Unterschiede zwischen den Zeilen sind deshalb keine reinen Effekte einer einzelnen Einstellung. Alle Werte sind Modellrechnungen mit konstanter Rendite ohne Kursschwankungen und keine Prognose.
Quelle: Eigene Auswertung des ETF-Entnahmeplan-Rechners von erneuerbare-energien-aktuell.de

So nutzen Sie den Entnahmeplanrechner Schritt-für-Schritt

Damit Sie unseren ETF-Auszahlungsrechner nutzen können, um Ihren individuellen Entnahmeplan zu erstellen, erklären wir Ihnen Schritt-für-Schritt, wie der Rechner funktioniert und worauf Sie achten sollten: 

Berechnungsmodus auswählen

Wählen Sie im ersten Schritt aus, ob Sie die monatliche Entnahme, die Laufzeit oder die Entnahme ohne Kapitalverzehr berechnen wollen. 

Angaben tätigen

Nun tätigen Sie Angaben zu Ihrem Startkapital, einer durchschnittlich erwarteten Rendite, der gewünschten monatlichen Auszahlung sowie der Laufzeit. Für ein realistischeres Ergebnis können Sie zudem eine Inflationsrate sowie die Steuern mit in die Rechnung einfließen lassen. 

Ergebnis berechnen und analysieren

Klicken Sie auf Berechnen und analysieren Sie das Ergebnis. Je nach ausgewähltem Modus wird Ihnen angezeigt, wie hoch die maximale ETF-Auszahlung sein darf, wann das Kapital aufgebraucht ist oder wie viel Restkapital verbleibt. 

Ergebnis aktualisieren

Ändern Sie die Angaben und klicken Sie auf „Jetzt berechnen“, um verschiedene Szenarien durchzuspielen.


Die 3 wichtigsten Entnahmestrategien im Vergleich

Ähnlich wichtig, wie die ETF-Strategie beim Investieren ist auch die Strategie beim Entsparen. Die Entscheidung, wie viel, in welchen Abständen und wie Sie das Geld entnehmen, ist völlig individuell. Je nach Lebenssituation und persönlicher Präferenz haben sich drei Entnahmestrategien bewährt. 

Fester Entnahmebetrag für maximale Planungssicherheit

Bei der festen Entnahme legen Sie einen festen monatlichen Betrag fest und entnehmen diesen dann unabhängig von der Marktlage. Legen Sie beispielsweise 800 € fest, weil Sie mit dem Geld die Rente zahlen wollen, zahlen Sie diesen Betrag zum festgelegten Zeitpunkt aus. Der Vorteil der festen Entnahme ist die hohe Planungssicherheit im Alltag. Jedoch birgt diese Variante auch die Gefahr, dass das Kapital schneller aufgebraucht wird, als zunächst vermutet, wenn der Markt sich in einer schwachen Phase befindet. 

Auszahlplan mit prozentualer Entnahme

Durch die prozentuale Entnahme entnehmen Sie jährlich einen festen Prozentsatz Ihres Depotwertes. Am bekanntesten ist die 4-%-Regel. Die Studie, auf der diese Strategie beruht, zeigte, dass eine Entnahmerate von 4 % pro Jahr über einen Zeitraum von 30 Jahren mit hoher Wahrscheinlichkeit nicht zum vollständigen Kapitalverzehr führt. Aber auch andere Prozentsätze sind durchaus möglich. Je höher die jährliche prozentuale Entnahme, desto schneller wird das Kapital aufgebraucht. 

Entnahmeplan mit dynamischer Entnahme

Bei der dynamischen Entnahme passen Sie Ihren Entnahmebetrag regelmäßig an die tatsächliche Wertentwicklung Ihres Depots an. In guten Marktphasen entnehmen Sie etwas mehr, in schlechten Jahren entsprechend weniger. Durch die Festlegung einer Ober- und Untergrenze schützen Sie sich sowohl vor einem zu schnellen Kapitalverzehr als auch vor einem zu stark sinkenden Lebensstandard, und können die Entnahme zusätzlich an die Inflation koppeln.

Das gilt es rund um die ETF-Auszahlung & Steuern zu wissen

Je nach gewählter Entnahmestrategie fallen unterschiedlich viele Steuern an. Fakt ist, dass eine ETF-Auszahlung ein steuerpflichtiges Ereignis darstellt, denn sowohl auf Ausschüttungen als auch auf entstandene Gewinne bei Verkauf der ETFs fällt Abgeltungssteuer (25 % + Soli + ggf. KiSt) an. Wie sich verschiedene Varianten steuerlich verhalten, zeigen wir nachfolgend anhand zweier Beispiele:

  • ETF-Entnahmeplan mit Kapitalverzehr: Um monatliche Auszahlungen zu finanzieren, werden regelmäßig ETF-Anteile verkauft, wobei die Steuer ausschließlich auf den erzielten Gewinn anfällt. In Deutschland gilt dabei das FIFO-Prinzip (First In, First Out): Die zuerst gekauften Anteile gelten steuerlich als zuerst verkauft, was bei älteren Depots zu einem höheren steuerpflichtigen Gewinn führen kann.
  • ETF-Entnahmeplan ohne Kapitalverzehr: Bei dieser Variante bleibt das eingezahlte Kapital weitgehend erhalten, da nur die erwirtschafteten Erträge wie Ausschüttungen oder realisierte Kursgewinne entnommen werden. Steuern fallen entsprechend auf diese Erträge an, die Steuerlast ist jedoch in der Regel planbarer und gleichmäßiger als beim vollständigen Kapitalverzehr.

Dass bei einer ETF-Auszahlung Steuern anfallen, ist also völlig normal. Mit dem jährlichen Sparerpauschbetrag von 1.000 € (2.000 € bei zusammenveranlagten Ehepaaren) kann die Steuerlast jedoch gesenkt werden. Um bis zu dieser Grenze keine Steuern auf Gewinne und Dividenden zu zahlen, legen Sie einen Freistellungsauftrag bei Ihrem Broker an.
Noch kein Depot?

Unsere Empfehlungen für die besten Anbieter am Markt.

Oder selber vergleichen in unserem Depot-Vergleich. 

traders-place-logo-medium

Traders Place

4.2

Unser Testsieger

Scalable_Capital_Logo_new

Scalable Capital

4.5

finanzen.net-zero-logo

Finanzen.net Zero

4.5

Risiken eines ETF-Entnahmeplans, die es zu kennen gilt

Die Kapitalentnahme aus dem eigenen Depot birgt gewisse Risiken, die Anleger:innen unbedingt kennen sollten, um das über Jahre angesparte Portfolio nicht gewissenlos zu riskieren. 

  • Sequence-of-Returns-Risiko: Fallen die Renditen ausgerechnet zu Beginn des Auszahlplans stark negativ aus, müssen besonders viele Anteile zu niedrigen Kursen verkauft werden, was das Depot dauerhaft schwächen kann und eine spätere Erholung erschwert.
  • Inflation: Die Inflation ist die stille Gefahr für die Kaufkraft. Bei einer jährlichen Inflation von 2 % sinkt die Kaufkraft innerhalb von 10 Jahren um rund 18 %. 100.000 € sind dann in 10 Jahren nur noch 82.000 € wert. 
  • Longevity-Risiko: Hier handelt es sich um ein Risiko, das an sich erfreulicher Natur ist. Das eigene Leben ist länger, als zunächst geplant. Doch das verlängerte Leben kann dazu führen, dass das gesamte Kapital aufgebraucht wird.
  • Emotionale Fehler: Gerade in turbulenten Zeiten an der Börse sind emotionale Fehler besonders schwerwiegend. Fällt der Depotwert in der Entnahmephase, wird aus Angst vor weiteren Verlusten schlagartig verkauft. Hier fallen dann Steuern an und das Depot hat keine Möglichkeit, sich wieder zu erholen. 
  • Zu hohe Entnahmeraten: Zu hohe Entnahmeraten aufgrund eines zu teuren Lebensstils zerren das Kapital schnell auf. Hier sollte ein ETF-Entnahmeplan-Rechner verwendet werden, um die optimale Rate zu ermitteln. 

Durch eine rationale Planung und das konsequente Durchführen des eigenen Entnahmeplans können die meisten Risiken bereits umgangen werden. Natürlich gilt es auch, die klassischen ETF-Anfängerfehler zu vermeiden. Dazu gehören beispielsweise das Vermeiden von Klumpenrisiken oder das Investieren in zu teure Produkte.

Entnahmeplan-ETF: Fazit

Bei einem ETF-Entnahmeplan handelt es sich um das Gegenteil des Sparplans, bei dem Sie langsam anfangen, Geld in regelmäßigen Abständen auszuzahlen. Dies kann sowohl mit als auch ohne Kapitalverzehr stattfinden. Welcher Ansatz gewählt wird, hängt von der eigenen Planung ab. Auch die Art und Weise der Auszahlung ist individuell.

Anleger:innen haben die Möglichkeit, einen festen Betrag oder einen prozentualen Anteil des Depots auszuzahlen. Besonders bekannt ist die 4 %-Regel, bei der jährlich 4 % des gesamten Depotwerts ausgezahlt werden. Da ETFs jedoch schwankenden Kursen unterliegen, sollten Risiken wie Inflation oder zu hohe Entnahmeraten bei der Planung unbedingt berücksichtigt werden.

Mit einem durchdachten Auszahlplan und dem gezielten Einsatz des Sparerpauschbetrags lässt sich die Steuerlast zusätzlich reduzieren. Wer frühzeitig plant und seinen Entnahmeplan regelmäßig an die eigene Lebenssituation anpasst, kann sich langfristig regelmäßige Auszahlungen sichern und das angesparte Vermögen gezielt nutzen.

Häufig gestellte Fragen

Wie viel Kapital brauche ich für einen ETF-Entnahmeplan?

Eine pauschale Antwort gibt es hier nicht, da die benötigte Summe von der gewünschten monatlichen Auszahlung, der geplanten Laufzeit und der erwarteten Rendite abhängt. Als grobe Orientierung gilt: Bei einer angenommenen Rendite von 4 % und einer Laufzeit von 20 Jahren werden für eine monatliche Auszahlung von 1.000 € rund 165.000 € Startkapital benötigt.

Was ist die 4-Prozent-Regel?

Die 4-Prozent-Regel besagt, dass ein Depot mit einer jährlichen Entnahmerate von 4 % des Anfangsvermögens über einen Zeitraum von 30 Jahren mit hoher Wahrscheinlichkeit nicht vollständig aufgebraucht wird. Sie stammt aus der US-amerikanischen Trinity-Studie von 1998 und gilt als hilfreicher Orientierungswert, sollte jedoch nicht blind übernommen werden, da sie auf historischen US-Marktdaten basiert.

Wie oft sollte ich meinen ETF-Auszahlungsplan entnehmen?

Die meisten Anleger:innen bevorzugen monatliche Auszahlungen, da diese besser zur Deckung laufender Lebenshaltungskosten geeignet sind. Jährliche Entnahmen können jedoch steuerlich einfacher zu handhaben sein und ermöglichen es, den Sparerpauschbetrag gezielter einzusetzen.

Kann ich den Entnahmeplan jederzeit anpassen?

Ein ETF-Entnahmeplan ist grundsätzlich flexibel und kann jederzeit angepasst werden. Der Entnahmebetrag lässt sich erhöhen oder senken, die Laufzeit verlängern oder der Plan bei Bedarf vollständig pausieren.

Lars Hartog
Lars Hartog hat Betriebswirtschaftslehre studiert und beschäftigt sich seit vielen Jahren mit den Themen Wirtschaft, Nachhaltigkeit und Geldanlage. In verschiedenen Unternehmen hat er Projekte kennengelernt, die auf erneuerbare Energien und faire, transparente Wertschöpfung setzen. Besonderes Interesse hat er an langfristigen Investments mit Schwerpunkt auf grünen ETFs und verantwortungsvollen Strategien. Bei Erneuerbare Energien Aktuell bringt er diese Expertise ein und zeigt auf, wie sich Rendite und Nachhaltigkeit sinnvoll miteinander verbinden lassen.

Weitere Artikel:

Ein Frontlader eines Traktors schüttet einen Haufen Gärsubstrat in einen großen industriellen Aufnahmetrichter einer Biogasanlage.
Ein Mann sitzt auf einem kleinen Balkon, umgeben von Topfpflanzen, und arbeitet an einem Tablet. Am Geländer sind zwei Sonnenkollektoren aus seinem jüngsten Balkonkraftwerk Vergleich angebracht, während auf dem Wohnhaus ähnliche mit Pflanzen bepflanzte Balkone zu sehen sind.
Unser nachhaltige Bankenvergleich soll einen Überblick verschaffen. (Foto: Tirelire_Avenue/Pixabay)