

Inhalt des Artikels
Welche ESG-Kriterien gibt es?
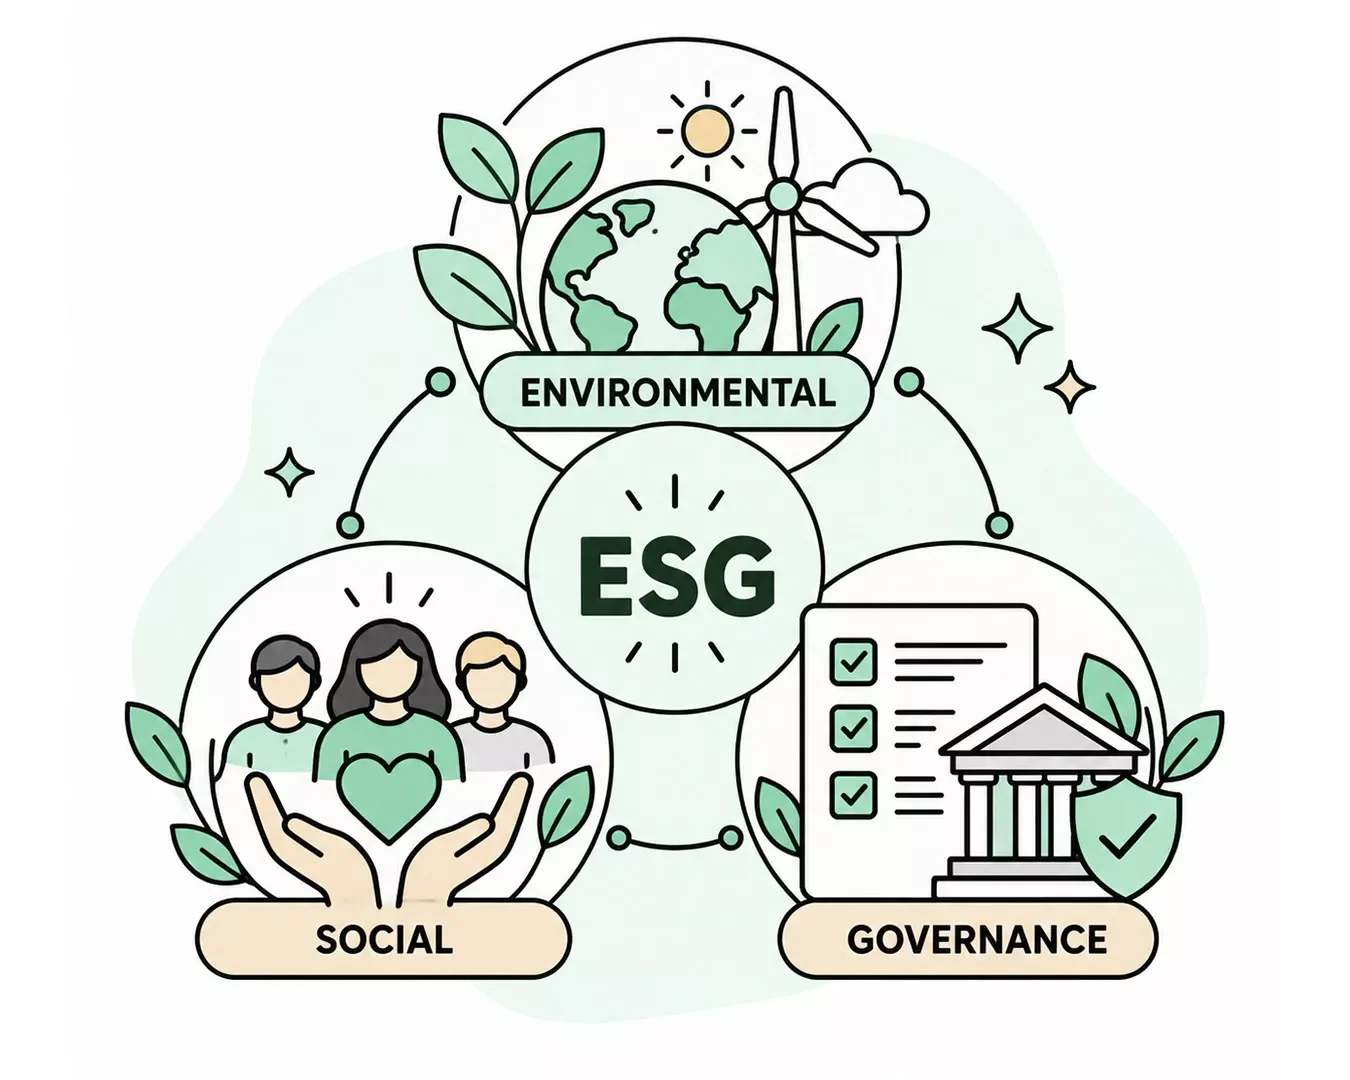
Hinter den drei Buchstaben stecken drei Themenfelder, die getrennt bewertet werden. Ein Unternehmen kann bei der Umwelt stark abschneiden, jedoch bei der Unternehmensführung durchfallen.
Environmental: Umwelt und Klima
Die Umweltsäule fragt nach dem ökologischen Fußabdruck des Geschäftsmodells. Dazu zählen vor allem:
- Treibhausgasemissionen, Emissionsintensität und konkrete Reduktionspfade
- Energieverbrauch, Energieeffizienz und Anteil erneuerbarer Energien
- Wasserverbrauch und Belastung lokaler Wasserressourcen
- Abfallvermeidung, Recyclingquoten und Kreislaufwirtschaft
- Schadstoffe in Luft, Wasser und Boden
- Flächenverbrauch und Schutz der Biodiversität
Bei energie- und rohstoffintensiven Branchen wiegen die absoluten Emissionen schwerer als jede Absichtserklärung für das Jahr 2050.
Social: Menschen und Lieferkette
Die soziale Säule schaut auf den Umgang mit Beschäftigten, Kunden und Zulieferern. Also im Vordergrund steht hier immer der Mensch, egal in welchem Kontaktpunkt dieser zum Unternehmen steht. Geprüft werden unter anderem:
- Arbeitsbedingungen, Löhne und Arbeitszeiten
- Arbeitsschutz und Gesundheit der Beschäftigten
- Verbot von Kinder- und Zwangsarbeit, auch bei Zulieferern
- Vereinigungsfreiheit und Tarifbindung
- Diversität, Gleichbehandlung und Weiterbildung
- Produktsicherheit und Datenschutz
- Umgang und Transparenz gegenüber den Kunden
Governance: Führung und Kontrolle
Governance meint die Art, wie ein Unternehmen geführt und kontrolliert wird. Typische Kriterien sind:
- Unabhängigkeit von Vorstand und Aufsichtsrat
- Vorstandsvergütung und ihre Kopplung an langfristige Ziele
- Korruptions- und Geldwäscheprävention
- Hinweisgebersysteme und Unternehmensethik
- Steuertransparenz und verantwortungsvolle Steuerpraxis
- Risikomanagement, interne Kontrollen und Qualität der Abschlussprüfung
Governance ist die Säule, bei der sich die Bewertungen verschiedener Anbieter am stärksten unterscheiden. Wer zwei Ratings vergleicht, sollte hier besonders genau hinsehen.
📌 Good to know: ESG-Ratings dienen lediglich als erste Orientierung und sollten stets kritisch hinterfragt werden. Ein gutes ESG-Rating bedeutet nicht automatisch, dass ein Unternehmen nachhaltig, umweltfreundlich oder sozial verantwortlich handelt. So kann beispielsweise ein Ölkonzern im Vergleich zu anderen Unternehmen seiner Branche ein hohes ESG-Rating erzielen, obwohl sein Geschäftsmodell grundsätzlich mit erheblichen Umweltbelastungen verbunden ist. Ein gutes ESG-Rating ist daher nicht zwangsläufig mit einem nachhaltigen Geschäftsmodell gleichzusetzen.
Wer legt die ESG-Kriterien fest?
Eine zentrale Stelle, die den Katalog verbindlich festschreibt, gibt es nicht. Stattdessen greifen drei Ebenen ineinander und bilden so die Grundstruktur für die ESG-Bewertung:
Erste Ebene: Regulierung
Regulierungen werden vom Staat oder von Verbänden und Organisationen erstellt und sollen den groben Rahmen liefern. Sie sind weniger auf Branchen oder konkrete Maßnahmen bezogen, geben aber eine Übersicht zu den Zielen, bis wann diese erreicht werden sollen und wie sie zu erreichen sind.
- Die EU-Taxonomie legt fest, wann eine Wirtschaftstätigkeit als ökologisch nachhaltig gilt,
- die Offenlegungsverordnung SFDR regelt, was Fondsanbieter über ihre Nachhaltigkeitsmerkmale veröffentlichen müssen,
- und die Berichtspflicht aus dem CSRD-Reporting bestimmt, welche Unternehmen überhaupt Daten liefern.
Vorgänger der heutigen Berichtspflicht war die Non-Financial Reporting Directive, die deutlich weniger Angaben verlangte. Speziell für klimabezogene Risiken kommt das TCFD-Reporting hinzu, an dem sich viele Unternehmen auch ohne Pflicht orientieren.
Zweite Ebene: Standardisierung
Durch eine Standardisierung sollen die Initiativen der Unternehmen vergleichbar werden. Die Global Reporting Initiative gibt z.B. vor, wie ein Bericht aufbereitet werden muss und welche Kennzahlen dabei relevant sind. Stärker auf die finanzielle Wesentlichkeit ausgerichtet sind die Standards der SASB. Wie sich beides in der Praxis zusammenführen lässt, zeigt der Aufbau eines ESG-Reportings.
Dritte Ebene: Umsetzung
Auf dritter Ebene liegen die umsetzenden Organe, häufig Ratingagenturen. Diese nutzen die aufgebauten Strukturen, um anhand dessen Unternehmen und Finanzprodukte miteinander zu vergleichen und visuell gegenüberzustellen. Wie so ein ESG-Rating zustande kommt, unterscheidet sich von Anbieter zu Anbieter, denn häufig kommen dabei auch eigens aufgestellte Kriterien ins Spiel.
Auch Fondsanbieter ermöglichen im Rahmen nachhaltiger Investments die Möglichkeit, die Finanzprodukte wie eben nachhaltige Fonds besser einschätzen zu können, indem passende Richtlinien und Bewertungskriterien herangezogen werden.
Sind ESG-Kriterien für Unternehmen Pflicht?
Für die meisten Unternehmen lautet die Antwort inzwischen nein. Mit dem Omnibus-Paket, das im März 2026 in Kraft getreten ist, hat die EU den Kreis der berichtspflichtigen Unternehmen stark verkleinert. Unter die Berichtspflicht fallen nun Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Millionen Euro Nettoumsatz, und zwar erstmals für Geschäftsjahre ab 2027.
Für alle anderen bleiben ESG-Kriterien freiwillig. Indirekt wirken sie trotzdem, denn Banken, Großkunden und Investoren fragen die Daten in ihren eigenen Prozessen ab.
Woran erkennen Anleger:innen die ESG-Kriterien eines Fonds?
Der Fondsname taugt dafür nicht als Beleg. Verlässlich sind nur die verbindlichen Unterlagen, und zwar in dieser Reihenfolge:
- Der SFDR-Anhang zeigt, ob der Fonds unter Artikel 8 oder Artikel 9 fällt und welche Merkmale verbindlich sind.
- Die Mindestquote nennt den Anteil, der tatsächlich in nachhaltige Investitionen fließen muss.
- Die Ausschlussliste verrät die Umsatzschwellen, etwa für Kohle, Tabak oder Waffen.
- Die größten Portfoliopositionen zeigen, ob die Regeln in der Praxis auch greifen.
Einen Mindeststandard gibt es seit den ESMA-Leitlinien zu Fondsnamen immerhin bei der Bezeichnung. Trägt ein Fonds einen ESG-Begriff im Namen, müssen mindestens 80 % der Anlagen die beworbenen Merkmale erfüllen. Bei nachhaltigen ETFs lohnt dieser Abgleich besonders, weil die Namen der Indizes oft strenger klingen als die dahinterliegende Methodik.
Eine zusätzliche Orientierung liefert das FNG-Siegel, das Fonds im deutschsprachigen Raum nach Transparenz und Mindeststandards prüft. Es nimmt den Blick in die Unterlagen aber nicht ab, weil es nichts darüber sagt, welche Branchen ein Fonds für Sie persönlich ausschließen soll.
📌 Achten sie vor allem auf Aussagen wie „dieser Fonds ist nachhaltig“. Mit Einführung der EmpCo-Richtlinie sind solche Aussagen nicht tragbar, sofern keine konkreten Beweise vorliegen. Anbieter, die ihre Fonds ohne Nachweise als nachhaltig, fair oder ähnlich betiteln, sollten mit Vorsicht behandelt werden.
Warum ESG nicht gleich Nachhaltigkeit ist
ESG misst, wie gut ein Unternehmen mit Risiken umgeht, nicht ob sein Geschäftsmodell der Umwelt nützt. Ein Ölkonzern mit sauberer Berichterstattung kann deshalb besser bewertet werden als ein kleiner Solarbetrieb ohne ESG-Abteilung.
Dazu kommt, dass die Bewertungen auseinandergehen. Forschende der MIT Sloan School haben gezeigt, dass ESG-Ratings verschiedener Anbieter nur mit etwa 0,54 korrelieren, während Kreditratings bei rund 0,92 liegen.
Für die eigene Auswahl folgt daraus zweierlei. Eine gute ESG-Note sagt nur, wie ein Anbieter ein Unternehmen innerhalb seiner eigenen Methodik einordnet, taugt also zum Vergleich innerhalb einer Skala und nicht über mehrere Anbieter hinweg. Und ob gute Noten überhaupt zu Ausschlüssen führen, hängt an der Strategie des Fonds, denn ein ESG-Investing-Ansatz begrenzt vor allem finanzielle Risiken, während ein Ausschlussverfahren ganze Geschäftsfelder aussortiert.
Wer beides nicht trennt, hat am Ende ein gut bewertetes Produkt im Depot, das trotzdem genau die Branche enthält, die man vermeiden wollte. In dieser Lücke zwischen Anspruch und Inhalt entsteht Greenwashing.