

Was ist ein ETF? Die Definition einfach erklärt
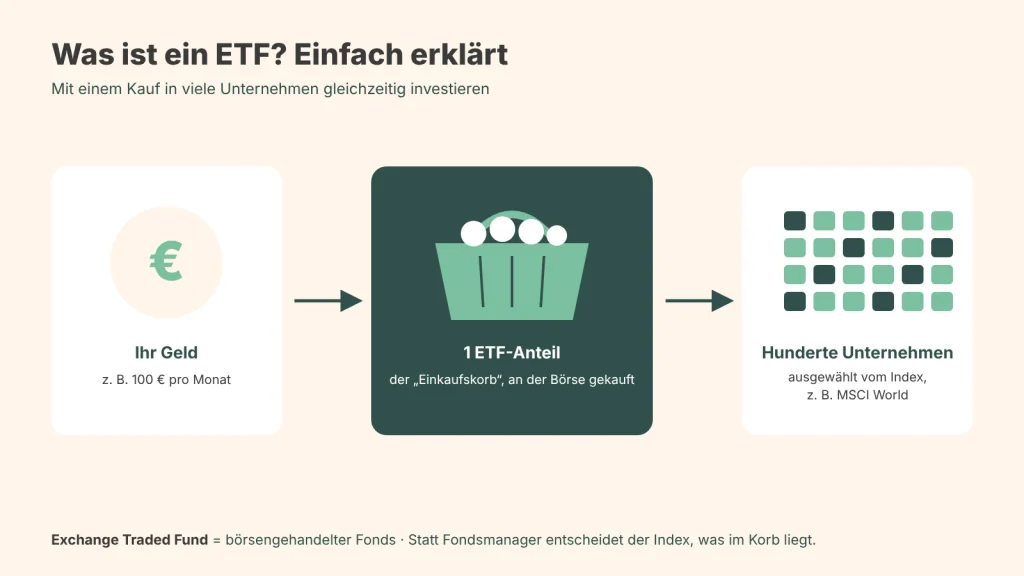
Einfach erklärt ist ein ETF ein Fonds, den Sie wie eine Aktie an der Börse kaufen und der automatisch einen ganzen Index abbildet, statt dass ein:e Fondsmanager:in einzelne Aktien auswählt. Stellen Sie sich einen Einkaufskorb vor, in dem nicht ein einzelnes Produkt liegt, sondern von allem ein bisschen. Genau so steckt in einem ETF eine Vielzahl von Aktien, und Sie kaufen den ganzen Korb auf einmal.
Zum Verständnis: Die ETF-Abkürzung steht dabei für „Exchange Traded Fund“. Exchange (Börse) Traded (gehandelt) Fund (Fonds).
Auch wenn die Begriffsbezeichnung des ETF das Wort Fonds enthält, ist ein ETF dabei nicht mit einem herkömmlichen Fonds gleichzusetzen. Der Unterschied zwischen ETFs und Fonds liegt in der Art und Weise der Verwaltung und des Handels. Bei einem klassischen Fonds wählt ein:e Fondsmanager:in aktiv die Wertpapiere aus, was meist höhere Kosten verursacht. Ein ETF bildet dagegen passiv einen Index nach und lässt sich wie eine Aktie jederzeit an der Börse handeln.
Ein Beispiel für einen ETF ist der „iShares MSCI World SRI UCITS ETF EUR (Acc)“. Dieser ETF bildet den MSCI World SRI Select Reduced Fossil Fuels Index nach. Das SRI steht für „Socially Responsible Investing“, also sozial verantwortliches Investieren. Der Index enthält nur Unternehmen, die in ihrer Branche besonders gut bei ESG-Kriterien abschneiden. Wofür der Namenszusatz (Acc) steht, erfahren Sie im nächsten Abschnitt.
Wie funktioniert ein ETF?
Der Begriff ETF fällt häufiger, wenn es um Investments geht, doch wie funktioniert ein ETF eigentlich? Diese Frage stellen sich viele neue Anleger:innen zu Recht. Auch wenn das Grundprinzip des Warenkorbs an Aktien bekannt ist, unterscheiden sich ETFs in Bezug auf Replikation, Ausschüttungsart und auch Kosten.
Physisch oder synthetisch? (inkl. Sampling)
Damit ein ETF die Wertentwicklung seines Index abbilden kann, gibt es zwei grundlegende Methoden, die sogenannte Replikation. Bei der physischen Replikation kauft der ETF-Anbieter tatsächlich die Aktien, die im Index enthalten sind, und zwar in derselben Gewichtung. Bei großen Indizes mit Tausenden von Werten wird oft nur eine repräsentative Auswahl gekauft. Diese Variante heißt Sampling und spart Handelskosten, ohne dass die Wertentwicklung stark vom Index abweicht.
Bei der synthetischen Replikation hält der ETF dagegen andere Wertpapiere und tauscht deren Rendite über ein Tauschgeschäft (Swap) mit einer Bank gegen die Rendite des Index. Das kann günstiger sein und schwer zugängliche Märkte erschließen. Dafür entsteht ein Gegenparteirisiko, also das Risiko, dass die Bank ihre Zahlung nicht leistet. In der EU ist dieses Risiko für UCITS-ETFs gesetzlich begrenzt. Viele Anleger:innen bevorzugen trotzdem physisch replizierende ETFs, weil sie leichter nachvollziehbar sind.
Thesaurierend oder ausschüttend?
Die Art und Weise der Ausschüttung spielt eine wichtige Rolle, bei der Wahl eines ETFs. Unterschieden wird zwischen thesaurierenden und ausschüttenden ETFs. Bei einem thesaurierenden ETF werden alle Ausschüttungen automatisch in den ETF reinvestiert, wobei diese bei einem ausschüttenden ETF an die Anleger:innen ausgezahlt wird.
Im Falle des zuvor vorgestellten ETF „iShares MSCI World SRI UCITS ETF EUR (Acc)“ können wir die Bezeichnung (Acc) finden, was für „accumulating“ also thesaurierend, steht. Die ETF-Abkürzung „(Dist)“ steht für „distributing“, also ausschüttend.
Börsenhandel, Kurs und Spread
Wie der Name Exchange Traded Fund schon sagt, werden ETFs an der Börse gehandelt, zum Beispiel auf Xetra oder an Handelsplätzen wie Tradegate. Anders als bei klassischen Fonds, deren Preis nur einmal täglich festgestellt wird, ändert sich der Kurs eines ETFs während der Handelszeiten laufend.
Damit jederzeit gekauft und verkauft werden kann, stellen sogenannte Market Maker fortlaufend einen Kaufkurs und einen Verkaufskurs. Die Differenz zwischen beiden heißt Spread und ist ein versteckter Kostenfaktor bei jedem Kauf. Bei großen, häufig gehandelten ETFs liegt er meist bei wenigen Hundertstel Prozent, bei kleinen oder exotischen ETFs kann er deutlich höher ausfallen. Tipp: Handeln Sie möglichst zu den Hauptbörsenzeiten und nutzen Sie bei Einzelkäufen eine Limit-Order. So legen Sie fest, welchen Preis Sie höchstens zahlen möchten.
Welche ETF-Arten gibt es?
ETFs unterscheiden sich zudem auch darin, worin sie investieren. Das Geld kann in einen breit gestreuten Aktien-Index, in Anleihen, Rohstoffe oder einen kleinen Themenbereich fließen. Diese Anlageklassen verfolgen dabei auch unterschiedliche Ziele. Ein breit gestreuter Welt-ETF schwankt weniger stark als ein ETF auf eine einzelne Branche. Ein Anleihen-ETF dient eher als Stabilitätsanker im Depot. Die folgende Übersicht zeigt die wichtigsten ETF-Arten auf einen Blick.
| Art | Worin investiert | Typisches Risiko |
|---|---|---|
| Aktien-ETFs | Aktien vieler Unternehmen, weltweit (z. B. MSCI World), regional (z. B. Europa) oder für ein Land (z. B. DAX) | Kursschwankungen am Aktienmarkt; je enger die Region, desto höher das Klumpenrisiko |
| Anleihen-ETFs | Staats- oder Unternehmensanleihen | Zinsänderungs- und Ausfallrisiko; meist geringere Schwankungen als Aktien |
| Rohstoff-ETFs / ETCs | Gold, Öl, Industriemetalle, meist über Terminkontrakte oder als ETC | Starke Preisschwankungen; ETCs sind Schuldverschreibungen und kein geschütztes Sondervermögen |
| Themen-ETFs | Unternehmen einer Branche oder eines Trends, z. B. KI, Windenergie, Wasser | Wenige Titel, hohe Abhängigkeit von einem Trend; Hype kann zu Überbewertung führen |
| Dividenden-ETFs | Unternehmen mit hohen oder stabilen Ausschüttungen | Branchenlastig (z. B. Finanzen, Energie); hohe Dividende heißt nicht automatisch hohe Gesamtrendite |
| Nachhaltige ETFs | Unternehmen, die ESG-Kriterien erfüllen oder Ausschlüsse beachten (ESG, SRI, Paris-aligned) | Weniger Titel, Abweichungen vom Gesamtmarkt; Greenwashing-Risiko bei lockeren Kriterien |
Nachhaltige ETFs: Woran erkennen Sie, wie grün Ihr ETF wirklich ist?
Immer mehr Anleger:innen möchten mit ihrem Geld nicht nur Rendite erzielen, sondern auch etwas bewirken. Nachhaltige ETFs scheinen dafür ideal, denn sie bieten dieselben Vorteile wie klassische ETFs, investieren aber nur in Unternehmen, die bestimmte ökologische und soziale Kriterien erfüllen. Das Problem ist aber, dass „nachhaltig“ kein geschützter Begriff ist. Wie streng ein ETF tatsächlich filtert, verraten erst die Zusätze im Indexnamen, die Einstufung nach EU-Recht und ein Blick in die Zusammensetzung des Fonds.
Was die Indexzusätze ESG, SRI und Paris-aligned (PAB/CTB) eigentlich bedeuten
Nachhaltige ETFs bilden keinen eigenen Markt ab, sondern meist eine gefilterte Version eines bekannten Aktienindex, etwa des MSCI World. Welche Unternehmen dabei herausfallen, hängt vom Zusatz im Namen ab:
| Zusatz | Was dahintersteckt | Strenge |
|---|---|---|
| ESG Screened / ESG Universal | Ausschluss weniger Bereiche wie umstrittene Waffen, Tabak oder Kraftwerkskohle. Der Großteil des Ausgangsindex bleibt enthalten. | Gering |
| ESG Leaders / ESG Enhanced | Bevorzugt Unternehmen mit guten ESG-Ratings innerhalb ihrer Branche, kombiniert mit Ausschlüssen | Mittel |
| SRI | Nur die besten rund 25 % jeder Branche nach ESG-Rating, dazu umfangreiche Ausschlüsse | Hoch |
| CTB (Climate Transition Benchmark) | EU-Klimastandard: CO₂-Intensität mindestens 30 % unter dem Ausgangsindex, jährliche Senkung um 7 % | Mittel bis hoch |
| PAB (Paris-Aligned Benchmark) | Strengster EU-Klimastandard: mindestens 50 % weniger CO₂-Intensität, zusätzlich Ausschluss von Unternehmen mit nennenswerten Umsätzen aus Kohle, Öl und Gas | Hoch |
Eine Faustregel: Steht nur „ESG“ im Namen, ist der Unterschied zum klassischen Index oft gering. SRI und PAB filtern deutlich strenger.
SFDR Artikel 8 vs. Artikel 9
Seit 2021 müssen Fondsanbieter in der EU offenlegen, wie nachhaltig ihre Produkte sind. Grundlage ist die Offenlegungsverordnung SFDR. Ein Artikel-8-Fonds „bewirbt“ ökologische oder soziale Merkmale. Das kann schon bei wenigen Ausschlüssen der Fall sein. Ein Artikel-9-Fonds verfolgt dagegen ein konkretes Nachhaltigkeitsziel und muss überwiegend in nachhaltige Investitionen fließen. Die Einstufung finden Sie im Factsheet oder Verkaufsprospekt. Sie ist ein erster Anhaltspunkt, aber kein Gütesiegel. Die EU arbeitet zudem bereits an einer Überarbeitung der SFDR mit neuen Produktkategorien.
Greenwashing bei ETFs
Auch wenn ein ETF in „nachhaltige“ Unternehmen investiert, können Öl- oder Gaskonzerne im Portfolio landen. Ein Grund ist der Best-in-Class-Ansatz: Er wählt die besten Unternehmen jeder Branche aus, also auch den „saubersten“ Ölkonzern. Weitere Fallen sind Themen-ETFs, deren Name mehr verspricht als die tatsächlichen Positionen, und umbenannte ETFs, deren Strategie sich kaum verändert hat. Seit 2025 gelten zwar strengere ESMA-Regeln für Fondsnamen mit Begriffen wie „ESG“ oder „nachhaltig“. Ein Blick in die Top-10-Positionen des ETFs bleibt trotzdem der schnellste Realitätscheck.
Haben ETF-Anleger über Stimmrechte der Anbieter Einfluss?
Wenn Sie in einen ETF investiert sind, besitzen Sie Anteile am Fonds, nicht die Aktien selbst. Auf Hauptversammlungen stimmt deshalb der ETF-Anbieter ab. Das ist ein großer Hebel, denn Anbieter wie BlackRock oder Vanguard gehören bei vielen Konzernen zu den wichtigsten Aktionären. Ob nachhaltige ETF-Anbieter ihre Voting-Rechte tatsächlich für Klimaziele oder Menschenrechte einsetzen, ist allerdings sehr unterschiedlich. Manche stimmen konsequent für ambitionierte Klimaanträge, andere lehnen sie mehrheitlich ab. Einige Anbieter lassen Anleger:innen inzwischen zwischen verschiedenen Abstimmungsrichtlinien wählen.
Rendite nachhaltiger ETFs vs. klassische ETFs
Ob nachhaltige ETFs mehr oder weniger Rendite bringen, hängt stark vom betrachteten Zeitraum ab. Durch die Ausschlüsse weicht die Zusammensetzung vom Gesamtmarkt ab, etwa mit weniger Energie- und teils mehr Technologiewerten. Dadurch laufen nachhaltige Indizes mal besser, mal schlechter als der klassische Markt.
Das zeigt ein Blick auf den MSCI World SRI, den viele nachhaltige ETFs abbilden, im Vergleich zum klassischen MSCI World:
| Zeitraum (annualisiert, in USD) | MSCI World SRI* | MSCI World |
|---|---|---|
| 1 Jahr | 15,38 % | 15,24 % |
| 3 Jahre | 18,99 % | 21,40 % |
| 5 Jahre | 10,01 % | 11,89 % |
| 10 Jahre | 12,78 % | 12,81 % |
| Seit Auflage (Nov. 2014) | 11,34 % | 10,96 % |
*MSCI World SRI Low Carbon Select 5 % Issuer Capped Index, Nettorenditen. Quelle: MSCI-Factsheet, Stand 30.09.2026.
Über drei und fünf Jahre lag der klassische MSCI World vorn, vor allem weil wenige große Technologie- und Energiekonzerne stark zulegten. Über zehn Jahre liegen beide fast gleichauf, seit Auflage hat der SRI-Index sogar leicht die Nase vorn. Allerdings schwankte er etwas stärker.
Das Fazit: Wer nachhaltig investiert, muss langfristig nicht auf Rendite verzichten, sollte aber mit zeitweise deutlichen Abweichungen vom Gesamtmarkt rechnen. Bei den Gebühren gibt es kaum noch Unterschiede, nachhaltige Varianten sind meist nur geringfügig teurer.
Was kostet ein ETF?
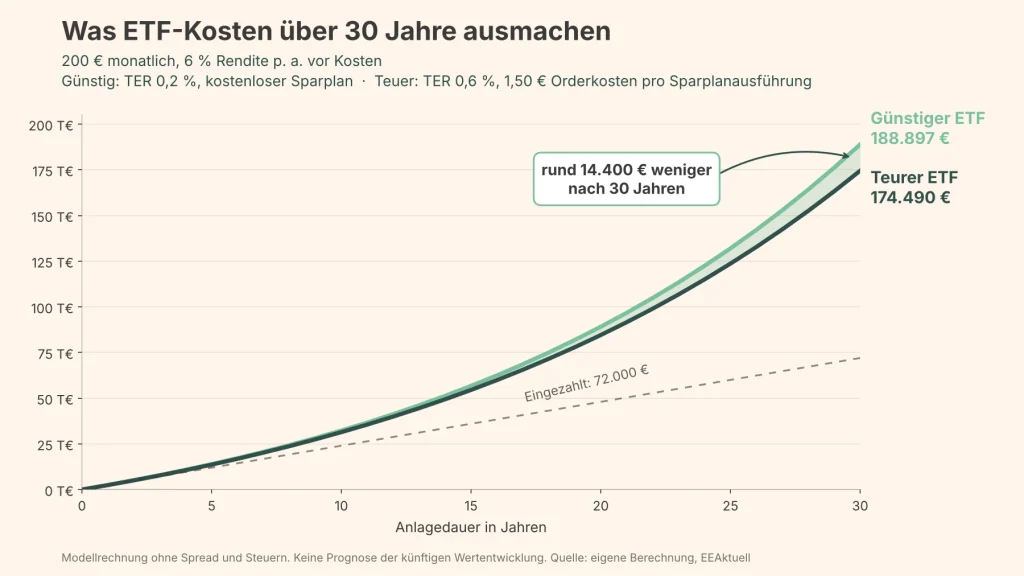
Wenn Sie langfristig Vermögen aufbauen wollen, müssen Sie auch die ETF-Kosten im Blick behalten. Diese setzen sich aus einer Vielzahl von Faktoren zusammen und können beim Anlegen mit ETFs über viele Jahre hinweg mehrere Tausend Euro Unterschied ausmachen. Zu den typischen Kostenfaktoren gehören:
- TER (Total Expense Ratio): die jährlichen laufenden Kosten des ETFs, automatisch vom Fondsvermögen abgezogen
- Tracking-Differenz: wie stark die tatsächliche Rendite des ETFs von der Indexrendite abweicht
- Ordergebühren: was Ihre Bank pro Kauf oder Verkauf berechnet
- Spread: die Differenz zwischen Kauf- und Verkaufskurs an der Börse
- Depotgebühren: Kosten für die Führung Ihres Depots, bei vielen Anbietern inzwischen 0 €
Dass laufende Kosten Sie davon hindern, die maximale Rendite zu erzielen, soll folgendes Beispiel verdeutlichen:
Die Vor- und Nachteile von ETFs
Wie alles andere in der Welt haben auf ETFs gewisse Vor- und Nachteile, die es vor einem Investment zu kennen gilt. Die wichtigsten haben wir Ihnen nachfolgend aufgelistet:
| Vorteile | Nachteile |
|---|---|
| Breite Streuung: Mit einem Kauf in Hunderte oder Tausende Unternehmen investiert | Marktrisiko: In Crashs fällt der ETF mit dem Markt |
| Niedrige Kosten: Laufende Kosten oft unter 0,3 % pro Jahr | Keine Überrendite: Sie erhalten nur die Marktrendite |
| Transparenz: Zusammensetzung des Index jederzeit einsehbar | Klumpenrisiko: Hohe USA- und Tech-Gewichtung bei vielen Welt-ETFs |
| Sondervermögen: Ihr Geld ist bei einer Pleite des Anbieters geschützt | Verhaltensrisiko: Leichte Handelbarkeit verleitet zu Panikverkäufen |
| Flexibilität: Jederzeit während der Börsenzeiten handelbar | Keine Stimmrechte: Der ETF-Anbieter stimmt ab, nicht Sie |
| Sparplan ab kleinen Beträgen: Oft schon ab 1 € im Monat | Nachhaltigkeit nicht garantiert: „Grüne“ Namen sagen wenig über die tatsächlichen Kriterien |
ETF, Aktie, aktiver Fonds oder Tagesgeld? Der Vergleich
ETFs sind nicht die einzige Möglichkeit, Geld anzulegen. Einzelaktien bieten mehr Renditechancen, aktive Fonds versprechen professionelles Management, und Tagesgeld gilt als sicherer Hafen. Welche Anlageform zu Ihnen passt, hängt davon ab, wie viel Risiko Sie tragen können, wie lange Sie anlegen möchten und wie viel Zeit Sie investieren wollen. Die folgende Übersicht stellt die vier Varianten gegenüber.
| Kriterium | ETF | Einzelaktie | Aktiv gemanagte Fonds | Tagesgeld |
|---|---|---|---|---|
| Risiko | Mittel: Marktschwankungen, aber breit gestreut | Hoch: Totalverlust eines Unternehmens möglich | Mittel: abhängig von Strategie und Management | Sehr gering: Einlagensicherung bis 100.000 € pro Bank |
| Rendite-Erwartung | Marktrendite, langfristig deutlich über Tagesgeld | Hohe Chancen, aber stark schwankend | Ziel: Markt schlagen, gelingt langfristig nur wenigen | Gering, hängt vom Zinsniveau ab, oft unter der Inflation |
| Kosten | Niedrig: TER meist 0,1-0,5 % pro Jahr | Ordergebühren, keine laufenden Kosten | Hoch: oft 1-2 % pro Jahr plus Ausgabeaufschlag | Keine |
| Aufwand | Gering: einmal einrichten, Sparplan laufen lassen | Hoch: Unternehmen analysieren und verfolgen | Gering: Management übernimmt die Auswahl | Sehr gering |
| Verfügbarkeit | Börsentäglich verkaufbar, Geld nach ca. 2 Tagen auf dem Konto | Börsentäglich verkaufbar | Meist täglich zurückgebbar, teils mit Fristen | Jederzeit verfügbar |
| Geeignet für | Langfristigen Vermögensaufbau ab ca. 10 Jahren | Erfahrene Anleger:innen mit Zeit und Risikobereitschaft | Anleger:innen, die eine bestimmte Strategie oder Beratung wünschen | Notgroschen und kurzfristige Ziele |
In ETFs investieren: So legen Sie Ihr Geld richtig an
Das Investieren von Geld in ETFs gehört zu den einfacheren Formen des Investierens, dennoch gibt es eine Reihe an Dingen, die Sie beachten sollten. Bereits vor dem eigentlichen Investment gilt es, die passenden Voraussetzungen zu schaffen, die Strategie und das Depot zu wählen. Auch die Wahl des richtigen ETFs spielt bei der Geldanlage langfristig eine wichtige Rolle. In den nachfolgenden Abschnitten gehen wir der Frage „Wie investiere ich in ETFs?“ auf den Grund.
Vor dem Start die richtige Grundlage schaffen
Noch bevor Sie einen Cent in den Aktienmarkt investieren, sollten Sie eine solide Grundlage schaffen. Investmentexperten raten dazu, einen Notgroschen beiseite zu legen, damit Sie in finanziell schwierigeren Zeiten keine Anteile verkaufen müssen. Wir empfehlen, hier drei bis sechs Nettogehälter auf einem Tagesgeldkonto bereitzuhalten.
Zudem legen Sie einen klaren Anlagehorizont fest. Je länger der Anlagehorizont ist, desto besser, da Sie so von der Wertentwicklung durch den Zinseszinseffekt profitieren können. Ermitteln Sie auch Ihren persönlichen Risiko-Typ, um zu wissen, in welche Art von ETFs Sie investieren sollten.
Sparplan oder Einmalanlage?
Wenn Sie in ETFs investieren möchten, können Sie regelmäßig kleinere Beträge mittels ETF-Sparplan investieren oder eine größere Summe auf einmal anlegen. Auch eine Kombination beider Herangehensweisen ist möglich. Welcher Weg passt, hängt vor allem davon ab, ob Sie das Geld bereits haben oder es erst nach und nach ansparen.
Bei einem ETF-Sparplan legen Sie einmalig fest, welchen ETF Sie mit welchem Betrag besparen, zum Beispiel 100 Euro jeden Monat. Der Kauf wird dann jeden Monat automatisch zum festgelegten Datum abgewickelt. Da Sie immer den gleichen Betrag investieren, erhalten Sie bei niedrigen Kursen mehr Anteile und bei hohen weniger. Dieser Cost-Average-Effekt nimmt Ihnen die Frage nach dem richtigen Einstiegszeitpunkt ab. Der Sparplan eignet sich daher besonders, um aus dem laufenden Einkommen Vermögen aufzubauen.
Bei einer ETF-Einmalanlage investieren Sie einen größeren Betrag auf einen Schlag, etwa eine Erbschaft oder Ersparnisse vom Tagesgeldkonto. Das Geld sollten Sie weder für den Lebensunterhalt noch als Notgroschen brauchen. Ihr Kapital arbeitet so ab dem ersten Tag.
Welche ETF-Strategien gibt es?
Die Wahl einer passenden ETF-Strategie ist genau so wichtig, wie die Wahl der ETFs selber. Um die richtige Strategie für Ihre Ziele zu wählen, müssen Sie sich Ihrer Risikobereitschaft und Ihren Investmentzielen bewusst werden. Weit verbreitete Strategien sind:
- Ein Welt-ETF: Sie investieren mit nur einem ETF auf einen globalen Index wie den MSCI ACWI oder FTSE All-World in Industrie- und Schwellenländer. Das ist die einfachste Lösung mit breiter Streuung und minimalem Aufwand.
- 70/30-Strategie: Sie kombinieren einen ETF auf Industrieländer (z. B. MSCI World) zu 70 % mit einem ETF auf Schwellenländer (z. B. MSCI Emerging Markets) zu 30 %. So steuern Sie den Anteil der Schwellenländer bewusst selbst.
- Aktien-Anleihen-Mix: Sie ergänzen einen Aktien-ETF um einen Anleihen-ETF, zum Beispiel im Verhältnis 80/20. Der Anleihenteil dämpft Schwankungen und passt zu einer geringeren Risikobereitschaft oder einem kürzeren Anlagehorizont.
- Core-Satellite-Strategie: Ein breiter Welt-ETF bildet den Kern (Core), etwa 70 bis 90 % des Depots. Kleinere Beimischungen (Satelliten) setzen gezielte Schwerpunkte, zum Beispiel auf erneuerbare Energien oder Wasser.
- Nachhaltige Variante: Jede der genannten Strategien lässt sich auch mit nachhaltigen ETFs umsetzen, etwa mit einem MSCI World SRI als Kern.
Sobald Sie mehrere ETFs kombinieren, verschiebt sich das Verhältnis zwischen ihnen mit der Zeit. Steigen etwa Industrieländer stärker als Schwellenländer, wird aus 70/30 schnell 75/25. Damit Ihr Depot zu Ihrer ursprünglichen Strategie und Risikobereitschaft passt, kann ein regelmäßiges ETF-Rebalancing sinnvoll sein. Wir empfehlen Ihnen dazu, zum Ende jedes Jahres einen Rebalancing-Rechner zu nutzen, um das gewünschte Verhältnis wiederherzustellen.
Wie kaufe ich einen ETF? Schritt-für-Schritt-Anleitung
Börsengehandelte Fonds in Form von ETFs lassen sich relativ schnell und einfach kaufen, wenn man erst einmal weiß, worauf zu achten ist. Anfänger:innen haben aber sicherlich gelegentlich ein Fragezeichen. Damit Sie wissen, wie Sie einen ETF kaufen, haben wir Ihnen eine Schritt-für-Schritt-Anleitunge rstellt:
- Depot eröffnen: Im ersten Schritt gilt es, ein Online-Depot zu eröffnen. Hier bietet es sich an, das passende Depot mit einem Online-Broker-Vergleich ausfindig zu machen. Sobald Sie einen Anbieter ausgewählt haben, erstellen Sie dort ein Konto. Während der Registrierung werden Sie unter anderem nach Mail-Adresse, Wohnsitz, Steuer-ID und Geburtstag gefragt.
- Konto aufladen: Überweisen Sie Geld auf Ihr Verrechnungskonto. Viele Anbieter akzeptieren Einzahlungen nur von einem Konto auf Ihren eigenen Namen, häufig vom hinterlegten Referenzkonto.
- ETF über ISIN/WKN suchen: Suchen Sie den gewünschten ETF über die Suchleiste. Hier empfiehlt es sich, die ETFs über die ISIN oder WKN zu suchen, da es anderenfalls zu Verwechslungen bei ähnlichklingenden ETFs kommen kann.
- Sparplan anlegen oder Order aufgeben: Wählen Sie nun, ob Sie regelmäßig oder einmalig investieren möchten. Für einen Sparplan legen Sie Betrag, Rhythmus und Ausführungstag fest, danach läuft alles automatisch. Bei einem Einmalkauf geben Sie eine Order auf und wählen dabei einen Handelsplatz. Mit einer Limit-Order bestimmen Sie den Höchstpreis, den Sie pro Anteil zahlen möchten.
- Freistellungsauftrag erteilen: Kapitalerträge wie Ausschüttungen oder Kursgewinne sind in Deutschland bis zum Sparerpauschbetrag von 1.000 Euro pro Jahr steuerfrei, für Verheiratete bis 2.000 Euro. Damit Ihre Bank diesen Freibetrag berücksichtigt, erteilen Sie in Ihrem Depot einen Freistellungsauftrag.
- Regelmäßig prüfen, nicht ständig handeln: ETFs sind auf langfristigen Vermögensaufbau ausgelegt. Ein Blick ins Depot ein- bis zweimal im Jahr reicht meist aus, etwa um Ihre Aufteilung zu prüfen oder die Sparrate anzupassen. Häufiges Kaufen und Verkaufen kostet dagegen Gebühren und verleitet in Krisen zu vorschnellen Entscheidungen. Auch wer seine ETFs verkaufen möchte, sollte das planvoll tun.
ETFs und Steuern kurz erklärt
Gewinne aus ETFs sind in Deutschland steuerpflichtig, egal ob als Ausschüttung oder beim Verkauf. Fällig wird die Abgeltungsteuer von 25 % plus Solidaritätszuschlag, zusammen 26,375 %, gegebenenfalls zuzüglich Kirchensteuer. Ihre Bank führt die Steuer automatisch ab.
Drei Regeln senken die Steuerlast:
- Sparerpauschbetrag: Kapitalerträge bis 1.000 € pro Jahr sind steuerfrei, für Verheiratete bis 2.000 €. Voraussetzung ist ein Freistellungsauftrag bei Ihrer Bank.
- Teilfreistellung: Bei Aktien-ETFs, die mindestens 51 % in Aktien investieren, sind 30 % der Erträge steuerfrei.
- Vorabpauschale: Auch thesaurierende ETFs werden jährlich besteuert, obwohl sie nichts ausschütten. Grundlage ist ein gesetzlicher Basiszins, für 2026 liegt er bei 3,20 %. Die Steuer wird Anfang des Folgejahres vom Verrechnungskonto eingezogen, sofern der Sparerpauschbetrag aufgebraucht ist. Beim späteren Verkauf wird sie angerechnet, Sie zahlen also nicht doppelt.
ETFs im staatlich geförderten Altersvorsorgedepot
Die Bundesregierung hat das Gesetz zum neuen Altersvorsorgedepot verabschiedet und somit den Nachfolger der Riester-Rente offiziell bestätigt. Anleger:innen haben dadurch die Möglichkeit, jedes Jahr bis zu 540 € Förderung zu erhalten.
Zusätzlich gibt es eine Kinderpauschale von 300 € pro Jahr pro Kind sowie einen Berufseinsteigerbonus in Form einer Einmalzahlung von 200 € für alle, die das 25. Lebensjahr noch nicht vollendet haben.
Während der Ansparphase fallen keine Steuern an. Dafür ist das Geld bis zum Ruhestand gebunden. Das Altersvorsorgedepot ersetzt deshalb kein freies ETF-Depot, sondern ergänzt es.
ETF Erfahrungen: Was Anleger:innen wirklich erleben
Theorie ist das eine, die Praxis das andere. Wenn Sie in ETFs investieren wollen, werden Sie sowohl Höhenflüge als auch Phasen mit einem deutlichen Minus an der Börse erleben. Hier teilen wir unsere eigenen ETF-Erfahrungen und zeigen, welche Fehler sich am häufigsten wiederholen.
Erfahrungsbericht des Autoren
Persönlich investiere ich seit meiner Studienzeit hauptsächlich in ETFs. Natürlich habe ich mich hier und da auch immer wieder mit Einzelaktien versucht, aber ETFs bilden mit Abstand den Großteil meines Depots. Der Kauf von ETFs erfolgt dabei über monatliche Sparraten, die im Laufe meines Lebens immer wieder angepasst habe.
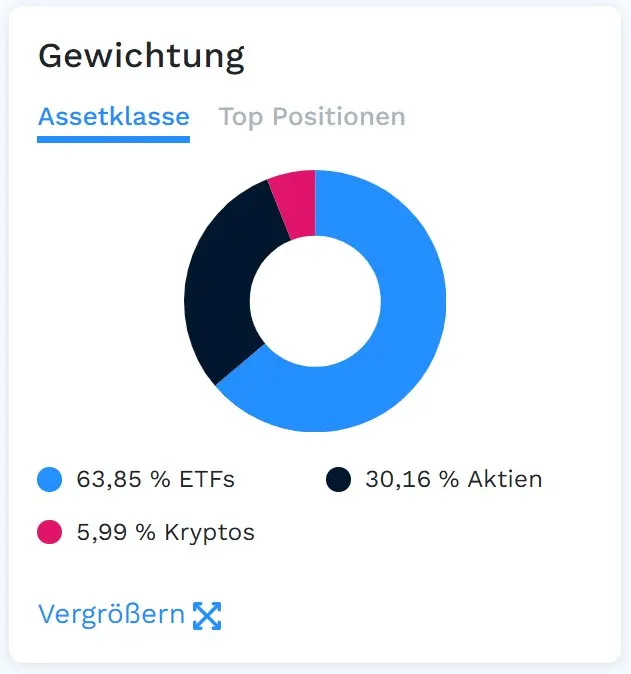
Am Anfang bin ich keiner klaren Strategie gefolgt, aber heute setze ich auf einen Core-Satellite-Ansatz. Dabei machen rund 64 % ETFs aus, 30 % entfallen auf Einzelaktien und der Rest auf eine kleine Krypto-Beimischung.
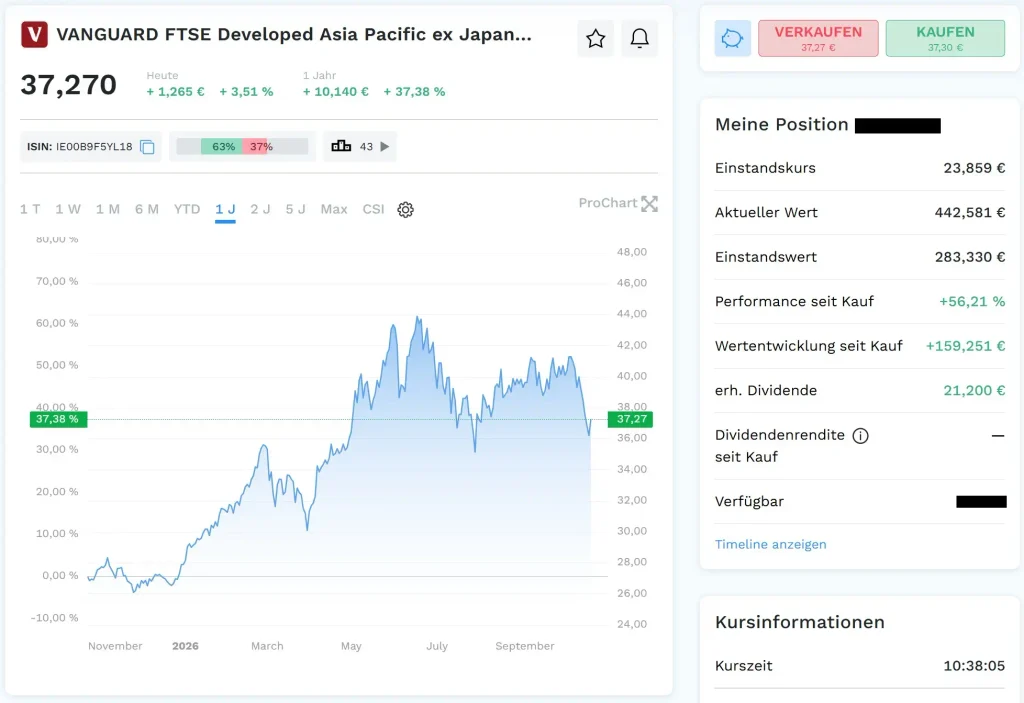
Den Kern bildet ein ETF auf den MSCI World (Amundi Core MSCI World), der seit dem Kauf rund 25 % im Plus liegt. Ergänzt wird er durch regionale ETFs auf Schwellenländer und den asiatisch-pazifischen Raum, die seit dem Kauf 45 % bzw. 56 % zugelegt haben. Zudem investiere ich seit Anfang 2026 in den iShares MSCI World SRI UCITS ETF EUR (Acc) als Beimischung. Bis zum Zeitpunkt des Verfassens dieses Beitrags ist der Kurs des SRI-ETFs um rund 18 % gestiegen.
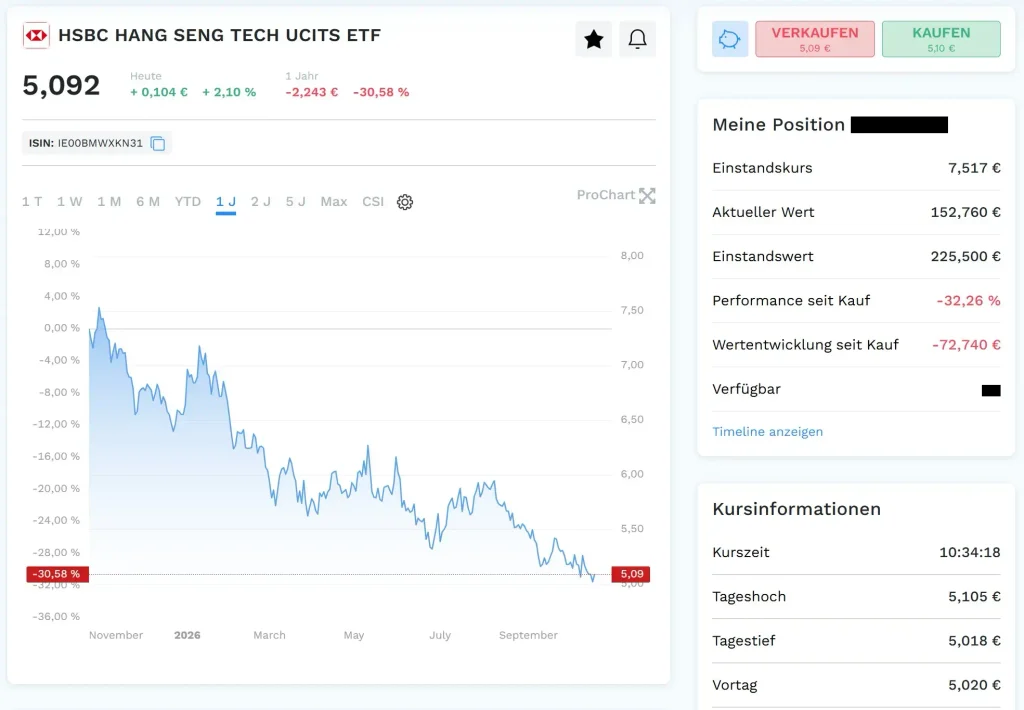
Dass ETF nicht gleich ETF ist, habe ich aber auch selbst erfahren. Mein Themen-ETF auf chinesische Tech-Unternehmen (HSBC Hang Seng Tech) liegt rund 32 % im Minus. Er enthält nur etwa 30 Unternehmen aus einer Branche und einem Land, Regulierung und politische Spannungen schlagen dadurch voll durch. Mein Fazit: Themen-ETFs können sich lohnen, aber genauso danebenliegen. Bei mir bleiben sie deshalb eine kleine Beimischung, das Fundament bilden breit gestreute ETFs.
Die häufigsten ETF‑Anfängerfehler
Viele Fehler beim Investieren mit ETFs haben weniger mit dem Produkt zu tun als mit dem eigenen Verhalten. Am häufigsten sind diese:
- Zu lange warten: Das Warten auf den „perfekten“ Einstiegszeitpunkt kostet oft Jahre an Rendite.
- In Krisen verkaufen: Panikverkäufe machen aus Buchverlusten echte Verluste.
- Zu viele ETFs: Mehrere Welt-ETFs überschneiden sich stark und bringen kaum zusätzliche Streuung.
- Trends hinterherlaufen: Themen-ETFs, die nach einem Hype gekauft werden, enden oft im Minus.
- Ohne Notgroschen investieren: Fehlende Rücklagen zwingen im Notfall zum Verkauf, oft im ungünstigsten Moment.
Diese fünf Punkte sind nur ein Ausschnitt. Weitere typische ETF-Anfängerfehler, etwa zu hohe Kosten oder fehlendes Rebalancing, lassen sich mit etwas Vorwissen leicht vermeiden.