

Was ist das neue Altersvorsorgedepot?
Das Altersvorsorgedepot ist eine neue Form der privaten Altersvorsorge, die der Staat mit Zulagen fördert. Sie haben die Möglichkeit, selbst auszuwählen, in welche Fonds oder ETFs ihr Kapital dabei fließt. Laut Bundesfinanzministerium beginnt die Auszahlung frühestens mit 65 und spätestens mit 70 Jahren.
Anders als bei der Riester-Rente ist nicht garantiert, dass Sie Ihre Einzahlungen mindestens zurückbekommen, aber dafür sind auch höhere Renditen möglich. Steuerlich ist das Altersvorsorgedepot besonders interessant, da Erträge in der Ansparphase unversteuert bleiben. Das reformierte Altersvorsorgedepot startet zum 01.01.2027.
Die staatliche Förderung erhalten Pflichtversicherte und Beamt:innen. Neu hinzu kommen Selbstständige mit Einkünften aus Gewerbebetrieb oder selbstständiger Arbeit, sofern zuvor eine Steuererklärung in Deutschland abgegeben worden ist. Ebenfalls neu dabei sind Pflichtmitglieder berufsständischer Versorgungswerke, etwa Ärzt:innen oder Anwält:innen.
So sieht die staatliche Förderung im Detail aus
Die staatliche Förderung richtet sich danach, wie viel Sie selbst einzahlen. Ab einem Eigenbeitrag von 120 € pro Jahr, also 10 € im Monat, erhalten Sie die Grundzulage. Für die ersten 360 € legt der Staat 50 Cent je Euro dazu, für die nächsten 1.440 € noch 25 Cent je Euro. Gefördert werden somit höchstens 1.800 € pro Jahr, die maximale Grundzulage beträgt 540 €.
| Eigenbeitrag pro Jahr | Entspricht pro Monat | Grundzulage |
|---|---|---|
| 120 € | 10 € | 60 € |
| 360 € | 30 € | 180 € |
| 1.200 € | 100 € | 390 € |
| 1.800 € | 150 € | 540 € |
Zudem gibt es weitere, interessante Förderbausteine, die Sie unbedingt kennen sollten:
- Kinderzulage: Ein Elternteil kann jährlich bis zu 300 € pro Kind Zuschuss erhalten. Jeder eingezahlte Euro bis zu 300 € wird somit gefördert. Wird weniger eingezahlt, fällt auch die Kinderzulage geringer aus.
- Berufseinsteigerbonus: Falls Sie zu Beginn des Beitragsjahres noch keine 25 Jahre alt sind, bekommen Sie einmalig 200 €.
- Ehepartner:innen ohne eigene Förderberechtigung: Sie erhalten bis zu 175 € Zulage, wenn sie selbst mindestens 120 € pro Jahr einzahlen.
- Günstigerprüfung: Das Finanzamt prüft automatisch, ob Ihnen der Abzug der Beiträge als Sonderausgaben mehr bringt als die Zulagen, und schreibt Ihnen einen Mehrbetrag als Steuervorteil gut.
Insgesamt können Sie jährlich bis zu 6.840 € in das Depot einzahlen. Staatlich gefördert werden jedoch nur die ersten 1.800 €.
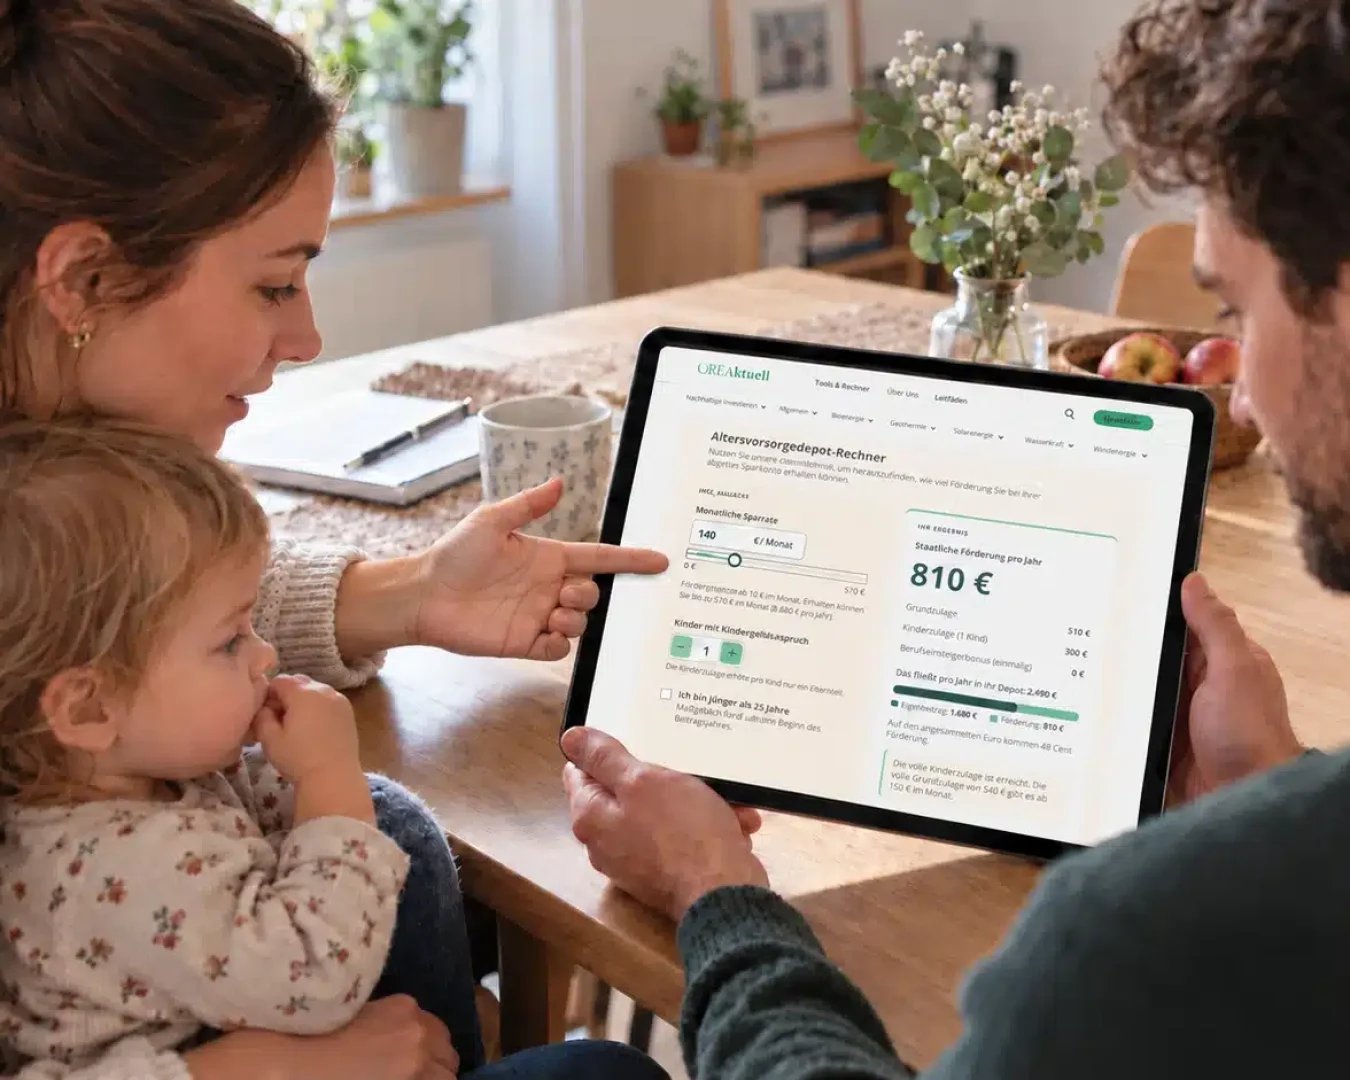
Altersvorsorgedepot-Rechner
Nutzen Sie unseren Förderrechner, um herauszufinden, wie viel Förderung Sie bei Ihrer aktuellen Sparquote erhalten können.
Ihre Angaben
Förderung gibt es ab 10 € im Monat. Einzahlen können Sie bis zu 570 € im Monat (6.840 € pro Jahr).
Die Kinderzulage erhält pro Kind nur ein Elternteil.
Ihr Ergebnis
Staatliche Förderung pro Jahr
240 €
- Grundzulage240 €
- Kinderzulage0 €
- Berufseinsteigerbonus (einmalig)0 €
Eigenbeitrag: 600 €Förderung: 240 €
Vereinfachte Berechnung auf Basis des Altersvorsorgereformgesetzes (BGBl. I 2026 Nr. 156), Stand Oktober 2026. Nicht berücksichtigt sind ein zusätzlicher Steuervorteil aus der Günstigerprüfung sowie die Zulage für Ehepartner:innen ohne eigene Förderberechtigung. Der Rechner ersetzt keine Steuer- oder Anlageberatung.
In welchen Altersvorsorgedepot-ETF darf investiert werden?
Für das neue Altersvorsorgedepot gibt es zwei Varianten, die beeinflussen, in welche Finanzprodukte investiert wird. Das Bundesfinanzministerium nennt sie "Altersvorsorgedepot" und "Standarddepot". Wie genau die Varianten bei Brokern benannt werden, entscheiden die Anbieter selber.
Das Altersvorsorgedepot 2027 legt mittels einer Positivliste klar fest, in welche Finanzprodukte investiert werden darf. Erlaubt sind demnach breit gestreute ETFs und Fonds, Anleihen sowie Geldmarktfonds. Ausgeschlossen sind Einzelaktien, Krypto und Hebelprodukte. Die genaue Abgrenzung der Risikoklassen wird per Verordnung noch konkretisiert.
Wollen Sie beispielsweise frei wählen, in welche ETFs oder Fonds Sie investieren wollen, müssen Sie das Altersvorsorgedepot wählen. Das ist beispielsweise dann wichtig, wenn Sie einen nachhaltigen Fokus in Ihrem Portfolio wählen möchten.
Das sogenannte Standarddepot ist die vereinfachte Variante des Altersvorsorgedepots, denn dort wählen Sie keine ETFs. Der Anbieter legt zwei Fonds fest. Sie können nur die Aufteilung zwischen beiden beeinflussen. Einer dieser Fonds ist vorsichtig, während der andere eher chancenorientiert ist. Vor Rentenbeginn wird schrittweise in den vorsichtigeren Fonds umgeschichtet, wenn Sparer:innen nichts anderes wünschen.
Nachhaltige ETFs im Altersvorsorgedepot: Was möglich ist und wie Sie Fonds prüfen
Das Altersvorsorgedepot lässt sich nach ökologischen und sozialen Kriterien ausrichten, die passenden Fonds müssen Sie dafür aber selbst auswählen und prüfen. Welche nachhaltigen ETFs zur Verfügung stehen, hängt vom Anbieter ab und ist vor dem Marktstart teils noch offen.
Das Depot selbst ist nicht „nachhaltig“
Das Altersvorsorgedepot ab Januar 2027 ist ein staatlicher Förderrahmen und ist daher nicht automatisch nachhaltig. Wie nachhaltig das Depot samt Portfolio am Ende wird, entscheidet also nicht der Depot-Anbieter, sondern die Anleger:innen mit deren Investmententscheidungen. Die Zulagen erhalten Sie unabhängig davon, ob Ihr Geld in einen ESG-ETF oder in einen herkömmlichen Weltindex fließt.
Im Standarddepot gibt der Anbieter beide Fonds vor. Wenn Sie gezielt nach ESG-Kriterien anlegen möchten, brauchen Sie deshalb in der Regel das frei wählbare Altersvorsorgedepot. Auch dann ist allenfalls der einzelne Fonds nachhaltig ausgerichtet, nicht das Depot.
Checkliste: So prüfen Sie einen ESG-ETF
Aufgrund der EmpCo-Richtlinie wird Greenwashing deutlich strikter bestraft, weshalb viele Anbieter der vermeintlich "grünen" Werbung den Rücken kehren. Das macht es für Anleger:innen einfacher, umwelt- und sozialbewusste Projekte einfacher zu erkennen. Dennoch gibt es eine Reihe von Punkten, die es vor einem Investment zu kontrollieren gilt:
- Offenlegungskategorie: Nach der EU-Offenlegungsverordnung (SFDR) ordnen Anbieter ihre Fonds einem Artikel zu. Artikel 6 steht für Fonds ohne besondere Nachhaltigkeitsausrichtung, Artikel 8 für Fonds, die ökologische oder soziale Merkmale bewerben, Artikel 9 für Fonds mit einem konkreten Nachhaltigkeitsziel.
- ESG-Ansatz des Index: Die Ansätze gehen weit auseinander. Ein Screening schließt nur einzelne Branchen aus, etwa Waffen, Tabak oder Kohle. Ein Best-in-Class-Index behält aus jeder Branche die Unternehmen mit den besseren ESG-Ratings und kann deshalb auch Öl- oder Rüstungskonzerne enthalten. Ein MSCI World SRI beispielsweise filtert strenger und enthält weniger Titel.
- Fondsname: Nach den Leitlinien der EU-Wertpapieraufsicht ESMA müssen Fonds mit ESG- oder Nachhaltigkeitsbegriffen im Namen mindestens 80 % ihres Vermögens entsprechend anlegen und bestimmte Ausschlüsse einhalten. Der Name ist ein erster Hinweis, ersetzt aber nicht den Blick in den Index.
- Top-Positionen: Im Factsheet des ETF stehen die zehn größten Positionen und die Branchenverteilung. Dort sehen Sie, ob Unternehmen enthalten sind, die Sie nicht im Depot haben möchten.
Bei der Wahl der ETFs kann es auch sinnvoll sein, die Stimmrechtnutzung der Anbieter zu kontrollieren.
Auf diese Altersvorsorgedepot-Kosten sollten Sie achten
Kosten mindern Ihre Rendite Jahr für Jahr und fallen über Jahrzehnte stark ins Gewicht. Die wichtigste Vergleichsgröße sind die Effektivkosten. Sie geben an, um wie viel die jährliche Rendite Ihres Vertrags durch Kosten im Durchschnitt sinkt. Das Bundesfinanzministerium nennt dazu ein Beispiel: Bei 5 % Rendite vor Kosten und 1,0 % Effektivkosten bleiben 4 % Nettorendite.
Für das Standarddepot sind die Effektivkosten gesetzlich auf 1,0 % begrenzt. Für das frei wählbare Altersvorsorgedepot gilt dieser Deckel nicht, dort kommt es umso mehr auf den Vergleich an. Zu den Kosten gehören:
- die Depotgebühr des Anbieters
- die laufenden ETF-Kosten (TER)
- die Kosten eines Versicherungsmantels, falls Ihr Vertrag über einen Versicherer läuft
Abschluss- und Vertriebskosten müssen gleichmäßig über die Ansparphase verteilt werden und dürfen nicht gleich zu Beginn in voller Höhe anfallen. Nach fünf Jahren muss Ihr Anbieter die Übertragung zu einem anderen Anbieter kostenfrei ermöglichen. Die Wechselkosten sind zudem auf höchstens 150 € begrenzt.
So können Sie Schritt-für-Schritt das Altersvorsorgedepot eröffnen
Bevor Sie das Depot zur Altersvorsorge eröffnen können, gilt es, einige Dinge zu prüfen. Wir haben Ihnen die notwendigen Schritte nachfolgend aufgelistet:
- Förderberechtigung prüfen: Prüfen Sie im ersten Schritt, ob Sie die Förderung in Anspruch nehmen können. Förderberechtigt sind Pflichtversicherte in der gesetzlichen Rentenversicherung, Beamt:innen, Selbstständige mit Einkünften aus Gewerbebetrieb oder selbstständiger Arbeit sowie Pflichtmitglieder berufsständischer Versorgungswerke.
- Altersvorsorgedepot statt normalem Depot wählen: Gefördert wird nur ein zertifizierter Altersvorsorgevertrag, kein gewöhnliches Wertpapierdepot. Bei Brokern finden Sie ihn als eigenes Produkt, etwa unter „Altersvorsorgedepot eröffnen“. Er wird getrennt von Ihrem bisherigen Depot geführt, das davon unberührt bleibt.
- Variante wählen: Treffen Sie die Entscheidung, ob Sie das vereinfachte Standarddepot oder das frei wählbare Altersvorsorgedepot bevorzugen.
- Anbieter vergleichen: Kriterien: Nutzen Sie einen Online-Depot-Vergleich, um einen passenden Anbieter zu finden. Achten Sie dabei beispielsweise auf Depot-Kosten oder Auswahl an Finanzprodukten.
- Unterlagen bereithalten: Halten Sie die notwendigen Unterlagen bereit. Dazu gehören Ausweis, Steuer-ID sowie ggf. Angaben zum Kindergeld.
- Sparplan einrichten: Richten Sie Ihren Sparplan so ein, dass mindestens 120 € pro Jahr zusammenkommen. Ansonsten sind Sie nicht zur Förderung berechtigt.
- Dauerzulagenantrag stellen: Erteilen Sie Ihrem Anbieter bei der Eröffnung eine Vollmacht, die Zulagen jedes Jahr für Sie zu beantragen (Dauerzulagenantrag). Ohne Antrag gibt es keine Zulage, denn sie fließt nicht automatisch. Stellen Sie den Antrag, wird die Zulage direkt auf Ihr Depot gezahlt.
Hinweis: Förderfähige Verträge gibt es erst ab 1.1.2027. Wartelisten vorher sind keine Verträge.
Den alten Riester-Vertrag behalten, übertragen oder wechseln?
Anleger:innen, die bereits aktiv in die Riester-Rente einzahlen, fragen sich nun zu Recht, wie sie mit deren Altersvorsorge ab 2027 umgehen sollen. Das Bundesfinanzministerium spricht einen Bestandsschutz aus, der besagt, dass der Riester-Vertrag zu den bekannten Konditionen einfach weitergeführt werden kann, sofern das gewünscht ist.
Zudem ist eine Übertragung in einen Neuvertrag ohne Rückzahlung der Förderung möglich. Dabei können je nach Anbieter aber Wechselkosten anfallen.
Warnung: Kündigen Sie den Riester-Vertrag nicht einfach, sonst ist die Förderung zurückzuzahlen. Ein Wechsel zurück ins alte System ist nicht möglich.
Auszahlung und Steuern im Überblick
Das Bundesministerium hat ganz klar festgelegt, dass die Auszahlungsphase frühestens mit 65 und spätestens mit 70 Jahren beginnt. Dabei können Inhaber:innen des Depots zwischen den Auszahlungsformen der Leibrente oder dem Auszahlungsplan mindestens bis 85 wählen.
- Leibrente: Ihr Guthaben wird zu Beginn der Auszahlungsphase an ein Versicherungsunternehmen übertragen. Dafür erhalten Sie bis zum Lebensende eine monatliche Rente, unabhängig davon, wie alt Sie werden. Mit dem Tod enden die Zahlungen, sofern keine Rentengarantiezeit vereinbart ist.
- Auszahlungsplan: Ihr Guthaben wird in monatlichen Raten ausgezahlt, mindestens bis zum 85. Geburtstag. Ist es aufgebraucht, enden die Zahlungen. Hier kann es sinnvoll sein, einen Entnahmeplan aufzustellen.
Zu Beginn der Auszahlungsphase können Sie sich bis zu 30 % Ihres Guthabens auf einmal auszahlen lassen, ohne die Förderung zu verlieren. Bei 100.000 € im Depot wären das bis zu 30.000 €, die übrigen 70.000 € fließen in die Leibrente oder den Auszahlungsplan.
Steuern fallen erst in dieser Phase an. Während des Ansparens bleiben Ihre Erträge steuerfrei, dafür versteuern Sie die Auszahlungen im Alter. Alles, was aus geförderten Beiträgen, Zulagen und deren Erträgen stammt, zählt in voller Höhe zu Ihrem Einkommen und wird mit Ihrem persönlichen Steuersatz besteuert. Das gilt auch für die Einmalauszahlung, die komplett in ein Steuerjahr fällt und Ihren Steuersatz in diesem Jahr erhöhen kann.
Wichtig: Von einer schädlichen Verwendung spricht man, wenn gefördertes Guthaben anders ausgezahlt wird, als das Gesetz es vorsieht. Das ist der Fall, wenn Sie sich Geld vor Beginn der Auszahlungsphase auszahlen lassen oder mehr als 30 % auf einmal entnehmen. Sie müssen dann die erhaltenen Zulagen und Steuervorteile zurückzahlen. Ausgenommen sind gesetzlich erlaubte Entnahmen, etwa für selbst genutztes Wohneigentum.
Für wen lohnt sich das Altersvorsorgedepot?
Das Altersvorsorgedepot lohnt sich im Prinzip für alle, die privat vorsorgen und staatliche Zulagen nutzen wollen. Besonders Menschen mit langem Anlagehorizont, wie Berufseinsteiger:innen oder junge Familien, profitieren am meisten vom Zinseszinseffekt und können die Renditechancen vollständig nutzen.
Im Gegensatz zur Riester-Rente können nun auch Selbstständige von dieser Reform profitieren und staatliche Zulagen beanspruchen, weshalb sich das Depot zur Altersvorsorge auch für diese Gruppe lohnt.
Menschen, die sich kurz vor dem Ruhestand befinden oder dem Kapitalmarkt im Allgemeinen skeptisch gegenüberstehen, könnten womöglich andere Formen der Altersvorsorge bevorzugen. Dennoch handelt es sich hier um ein gefördertes und steueroptimiertes Depot, welches viele Vorteile mit sich bringt.