
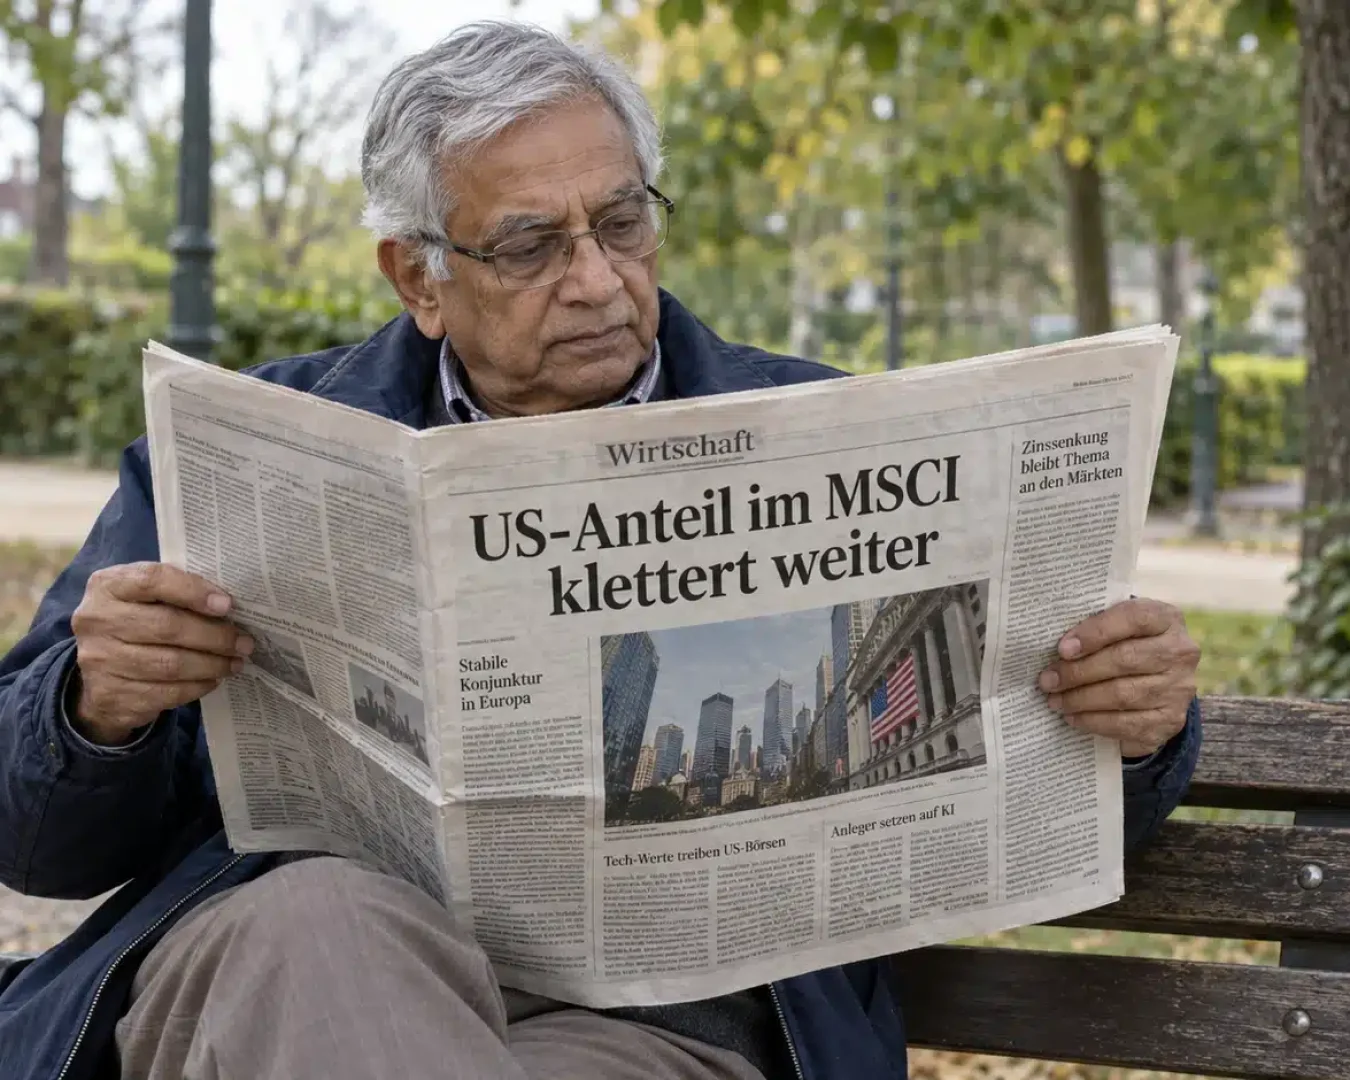


Was ist ein Klumpenrisiko? Bedeutung einfach erklärt
Als „Klumpenrisiko“ bezeichnet man die Gefahr, dass ein einziges Event das Investmentportfolio auf einmal treffen kann. Es entsteht, wenn Geld nicht auf viele unabhängige Werte verteilt ist, sondern sich an einer Stelle „verklumpt“.
Das Klumpenrisiko ist also das Gegenteil von Diversifikation, die die breite Streuung der Investition bezeichnet. Der Grundsatz lautet, nicht das gesamte Kapital in einen oder wenige Anlagewerte zu investieren. Fällt ein Wert aus, tragen die anderen das Depot weiter.
Das folgende (überspitzte) Rechenbeispiel soll diesen Ansatz verdeutlichen:
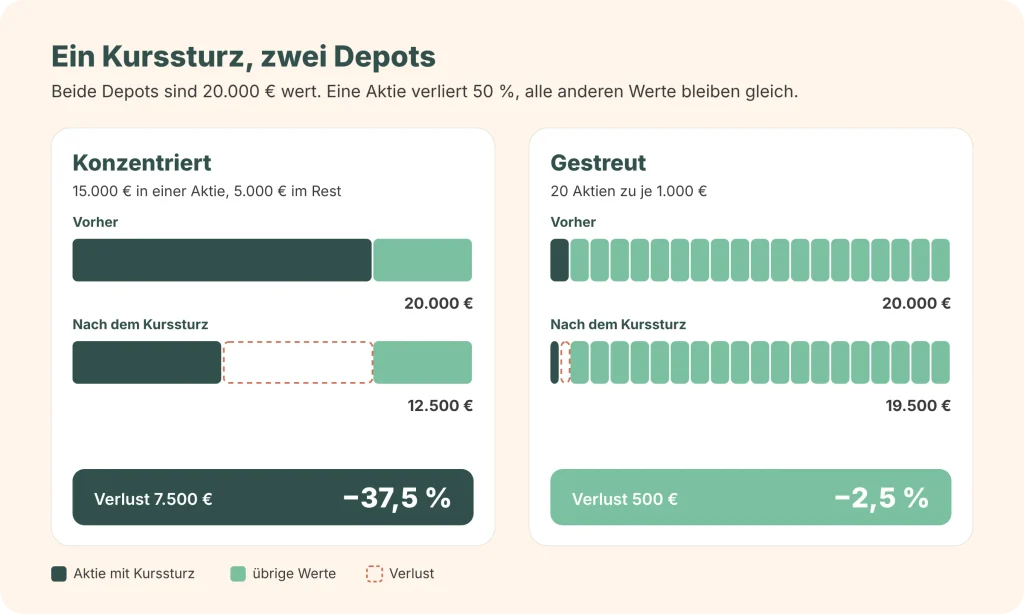
Hier ist es zudem wichtig zu verstehen, dass allein das Investieren in viele Werte nicht ausreicht, sofern diese aus derselben Branche stammen. 50 US-Techaktien sind zahlenmäßig viele, reagieren aber auf dieselben Zinsen, dieselbe Regulierung und denselben Dollar.
5 Schritte, wie Sie Ihr Depot auf Klumpenrisiken überprüfen
Sollten Sie sich des Umfangs eines möglichen Klumpenrisikos Ihres Portfolios unbewusst sein, empfehlen wir Ihnen eine regelmäßige Kontrolle. Befolgen Sie dazu die folgenden fünf Schritte, um Ihr Depot auf potenzielle Risiken zu überprüfen:
- Gesamtvermögen erfassen: Notieren Sie neben Ihrem Depot auch Tagesgeld, Immobilie und eventuelle Mitarbeiteraktien, denn ein Klumpen kann auch außerhalb des Depots liegen.
- ETFs anhand der Factsheets durchleuchten: Im kostenlosen Factsheet jedes ETFs finden Sie Länderanteile, Branchenverteilung und die zehn größten Positionen.
- Anteile durchrechnen: Multiplizieren Sie den Anteil jedes ETFs im Depot mit seinem US-Anteil oder dem Gewicht einer Aktie und addieren Sie die Ergebnisse, so wie im Rechenbeispiel oben.
- Mit eigenen Obergrenzen vergleichen: Als Orientierung gelten etwa höchstens 5 Prozent in einer Einzelaktie und höchstens 10 Prozent in Themen-ETFs. liegen Sie darüber, sollten Sie umschichten oder neue Sparraten anders verteilen. Diese Werte variieren je nach gewählter ETF-Strategie und sind individuell.
- Jährlich wiederholen: Weil sich die Gewichte mit den Kursen verschieben, lohnt sich ein fester Termin im Jahr, zum Beispiel gemeinsam mit dem Rebalancing.
Es gibt auch Tools, die die Durchrechnung automatisch übernehmen. Sie zeigen, wie stark einzelne Länder, Branchen und Aktien über alle ETFs hinweg gewichtet sind. Teilweise gibt es kostenlose Testzeiträume, aber für die detaillierte Analyse sind Abos notwendig.
Falls Sie keinen Zugang zu einem solchen Tools haben, oder externen Anbietern keinen Blick in Ihr Depot ermöglichen möchten, können Sie auch unseren Klumpenrisiko-Check nutzen, um eine erste Einschätzung zu erhalten. Der Check ersetzt keine ausführliche Prüfung.
Tragen Sie Ihre ETFs und Beträge ein. Der Check rechnet aus, wie viel Ihres Depots tatsächlich in den USA, in einzelnen Unternehmen und in Themen-ETFs steckt.
Tagesgeld, Festgeld, Anleihen-ETFs
So rechnet der Check: Für jeden ETF werden der US-Anteil und die zehn größten Positionen laut Anbieter-Factsheet berücksichtigt (Stand: Juli bis Oktober 2026). Kleinere Positionen außerhalb der Top 10 fließen nicht ein, die tatsächlichen Anteile einzelner Aktien können daher etwas höher liegen.
Die wichtigsten Formen des Klumpenrisikos
Klumpenrisiken treten in den unterschiedlichsten Formen auf und beziehen sich nicht nur auf die Branche der Unternehmen.
| Form | Was sich ballt | Typisches Beispiel |
|---|---|---|
| Einzelwert | Ein Unternehmen | Mitarbeiteraktien des eigenen Arbeitgebers, ein Lieblingstitel |
| Land oder Region | Ein Wirtschaftsraum | Hoher US-Anteil im MSCI World, nur DAX-Werte |
| Branche oder Sektor | Ein Wirtschaftszweig | Tech-lastiger Nasdaq 100, Solar- oder Wasserstoff-ETF |
| Währung | Eine Währung | Rund drei Viertel des MSCI World notieren in US-Dollar |
| Anlageklasse | Eine Anlageform | Gesamtes Vermögen in Aktien oder in der eigenen Immobilie |
| Emittent oder Bank | Ein Vertragspartner | Mehr als 100.000 Euro Einlagen bei einer einzigen Bank |
| Faktor oder Stil | Ein gemeinsamer Treiber | Nur Wachstumswerte, die alle stark auf Zinsen reagieren |
Gerade das Währungsrisiko wird oftmals unterschätzt. Wie stark es wirken kann, zeigte sich 2025, denn innerhalb eines Jahres verlor der US-Dollar gegenüber dem Euro rund 11,6 Prozent an Wert, wie die Daten der Bundesbank zeigen.
Verdeutlichung: Hätten Sie Anfang 2025 also 10.000 Euro in US-Aktien angelegt, hätten Sie Ende des Jahres allein durch den Wechselkurs nur noch etwa 8.840 Euro gehabt. Der Effekt funktioniert allerdings auch umgekehrt, wie der Kurs 2014/15 zeigt. Der Dollar hat binnen eines Jahres um rund 27 Prozent zugelegt und bescherte Euro-Anlegern zusätzliche Gewinne.
Klumpenrisiko bei ETFs: Wie breit ist der MSCI World wirklich?
Der Name „MSCI-World“ kann irreführend sein. Zwar besteht der Index aus rund 1.280 Aktien, jedoch werden Schwellenländer nicht berücksichtigt. Die Aktien stammen von Unternehmen aus 23 Industrienationen, wobei der US-Anteil laut MSCI-Factsheet mehr als 72 % beträgt. Der Grund dafür liegt in der Gewichtung nach Marktkapitalisierung, denn je höher ein Unternehmen an der Börse bewertet ist, desto mehr Gewicht bekommt es im Index.
Zum 30. September 2026 entfielen 72,94 % des MSCI World auf die USA. Gefolgt von Japan mit 5,91 % und Großbritannien mit 3,41 %. Deutschland kommt lediglich auf etwa 2,1 Prozent. Allein die Top 10 Positionen (darunter US-Tech-Konzerne wie Nvidia, Apple, Microsoft, Amazon, Alphabet und Meta) machen ganze 27,85 % des Indexes aus.
| Index | USA-Anteil | Anteil Top 10 | Breite |
|---|---|---|---|
| FTSE All-World | rund 60 % | rund 24 % | Industrie- und Schwellenländer, ca. 49 Länder |
| MSCI World | rund 72 % | rund 27 % | 23 Industrieländer, ca. 1.280 Unternehmen |
| S&P 500 | 100 % | rund 38 % | 500 US-Unternehmen |
Verstecktes Klumpenrisiko, wenn sich mehrere ETFs überschneiden
ETFs enthalten eine Vielzahl von Unternehmen und genau hier liegt die Gefahr des versteckten Klumpenrisikos. Nehmen wir die eingangs erwähnte Kombination aus herkömmlichem MSCI, Nasdaq sowie MSCI-SRI mit Nachhaltigkeitsfilter.
| ETF | Anteil im Depot | USA-Anteil im ETF |
|---|---|---|
| iShares Core MSCI World | 60 % | 72,3 % |
| iShares Nasdaq 100 | 20 % | 95,0 % |
| iShares MSCI World SRI | 20 % | 64,9 % |
| Depot gesamt | 100 % | 75,4 % |
Obwohl der MSCI World den Großteil des Depots ausmacht, steigt der US-Anteil auf gut 75 Prozent. Dazu kommen dieselben Unternehmen in allen drei Fonds. Nvidia und Tesla gehören überall zu den zehn größten Positionen, auch ASML und Lam Research sind in allen drei enthalten. Nvidia kommt im Depot auf rund 6,9 Prozent statt 5,8 Prozent, Tesla auf rund 2,0 statt 1,2 Prozent.
Bemerkenswert ist, dass der MSCI-SRI-ETF mit rund 8,5 Prozent sogar mehr Nvidia hält als der klassische MSCI World. Er gleicht den Klumpen also nicht aus, sondern verstärkt ihn. Ein umfangreicher ETF-Vergleich kann hier Abhilfe schaffen, um Produkte zu finden, die in die entgegengesetzte Richtung wirken.
So nutzen Sie die Chancen der Themen-ETFs ohne Klumpenrisiko
Mit Themen-ETFs investieren Sie gezielt in die Unternehmen, an die Sie glauben oder die Ihre Werte vertreten. Da diese Fonds oft nur 20 bis 100 Werte einer Branche bündeln, schwanken sie stärker als ein Welt-ETF, der mehr als 1.300 Werte enthält. Wie dynamisch dieser Markt ist, zeigt der iShares Global Clean Energy.
2020 war er mit einem Plus von 118 Prozent einer der besten in Deutschland handelbaren Aktien-ETFs. Als dann steigende Zinsen die ganze Branche gleichzeitig trafen, gab er bis 2023 über 60 Prozent nach. Für langfristige Anleger zählt deshalb weniger der richtige Zeitpunkt als die richtige Dosierung.
Bewährt hat sich ein breiter, gern nachhaltiger Welt-ETF als Kern, ergänzt um Energiewende-ETFs als Beimischung von etwa 5 bis 10 Prozent.
Klumpenrisiken außerhalb des Depots
Ein Klumpenrisiko kann auch entstehen, wenn das eigene Depot breit diversifiziert ist. Beispielsweise dann, wenn Arbeitnehmer:innen auch Mitarbeiteraktien erhalten. Hier besteht ein Doppelrisiko für Job und Vermögen. Sollte es dem Unternehmen einmal schlechter gehen, droht ein Kursverlust und im schlimmsten Fall auch die Kündigung.
Auch das Eigenheim kann sich als großer Klumpen herausstellen. Viele Familien nehmen einen großen Kredit auf, der teils über 30 bis 40 Jahre zurückgezahlt wird. Sollten die Zinsen zum Refinanzierungszeitpunkt steigen, steigt auch die Zinsbelastung. In diesem Fall fällt für das gleiche Haus eine höhere monatliche Rate an.
Hinzu kommt, dass ein Haus oft den größten Teil des Vermögens an einem einzigen Ort und in einer einzigen Anlageklasse bindet. Es lässt sich nicht in Teilen verkaufen und im Notfall nur schwer zu Geld machen. Das spricht nicht gegen Wohneigentum, wohl aber für ein breit gestreutes Depot daneben.
Auch Ersparnisse auf dem Konto können ein Klumpenrisiko bilden. Guthaben auf Giro-, Tages- und Festgeldkonten ist in der EU nur bis 100.000 Euro pro Kunde und Bank gesetzlich geschützt. Liegt mehr bei einem Institut, lohnt es sich, den Betrag auf mehrere Banken zu verteilen. ETFs und Aktien im Depot gelten dagegen als Sondervermögen und bleiben auch bei einer Pleite der Depotbank Ihr Eigentum.
So reduzieren Sie das Klumpenrisiko mit 6 Stellschrauben
Es gibt eine Reihe an Möglichkeiten, wie Sie das Klumpenrisiko minimieren können. Am effektivsten sind die folgenden sechs Stellschrauben:
- Breiter Kern: Wählen Sie einen breiten Kern für Ihre Geldanlage. Während der klassische MSCI World Index rund 72 % US-Anteil besitzt, bestehen FTSE All-World oder MSCI SRI „nur“ zu rund 60 bzw. 64 % aus US-Werten.
- Doppelte ETFs streichen: Werfen Sie einen Blick auf Ihre ETFs und deren enthaltenen Werte. Viele ETFs enthalten die selben Aktien und genau hier liegt das größte Klumpenrisiko völlig versteckt. Streichen Sie sich doppelnde ETFs aus Ihrem Investmentplan.
- Gezielte Ergänzungen: Durch gezielte Ergänzungen, wie einen Emerging-Markets-ETF, einen Ex-USA-ETF oder einen Solar-ETF, können Sie die Gewichtung Ihres Portfolios aktiv verändern.
- Equal-Weight-ETFs: Ein Equal-Weight-ETF gewichtet alle enthaltenen Werte mit dem exakt gleichen prozentualen Anteil. Aufgrund von Kursentwicklungen kann sich das Verhältnis etwas verschieben, aber es wird jedes Quartal wieder auf den Basiswert angepasst. So wird vermieden, dass bestimmte Aktien und Branchen zu viel Gewichtung bekommen. Das US-Klumpenrisiko kann dort jedoch weiterhin bestehen bleiben.
- Anlageklassen mischen: Anleihen-ETFs, Tagesgeld oder Geldmarkt-ETFs reagieren anders als Aktien und dämpfen Schwankungen im Gesamtvermögen. Wie hoch der Anteil sein sollte, hängt von Ihrem Anlagehorizont und Ihrer Risikobereitschaft ab.
- Rebalancing: Kontrollieren Sie Ihr Depot mindestens einmal im Jahr, um Veränderungen der gewünschten Gewichtung wieder zu korrigieren. Dies kann über eine Anpassung der Sparraten, einen Verkauf oder eine Umschichtung passieren.
Bringen Sie Ihr Depot wieder ins Gleichgewicht